Qvik: olcsóbb a kártyánál, de mi kell még ahhoz, hogy elterjedjen?
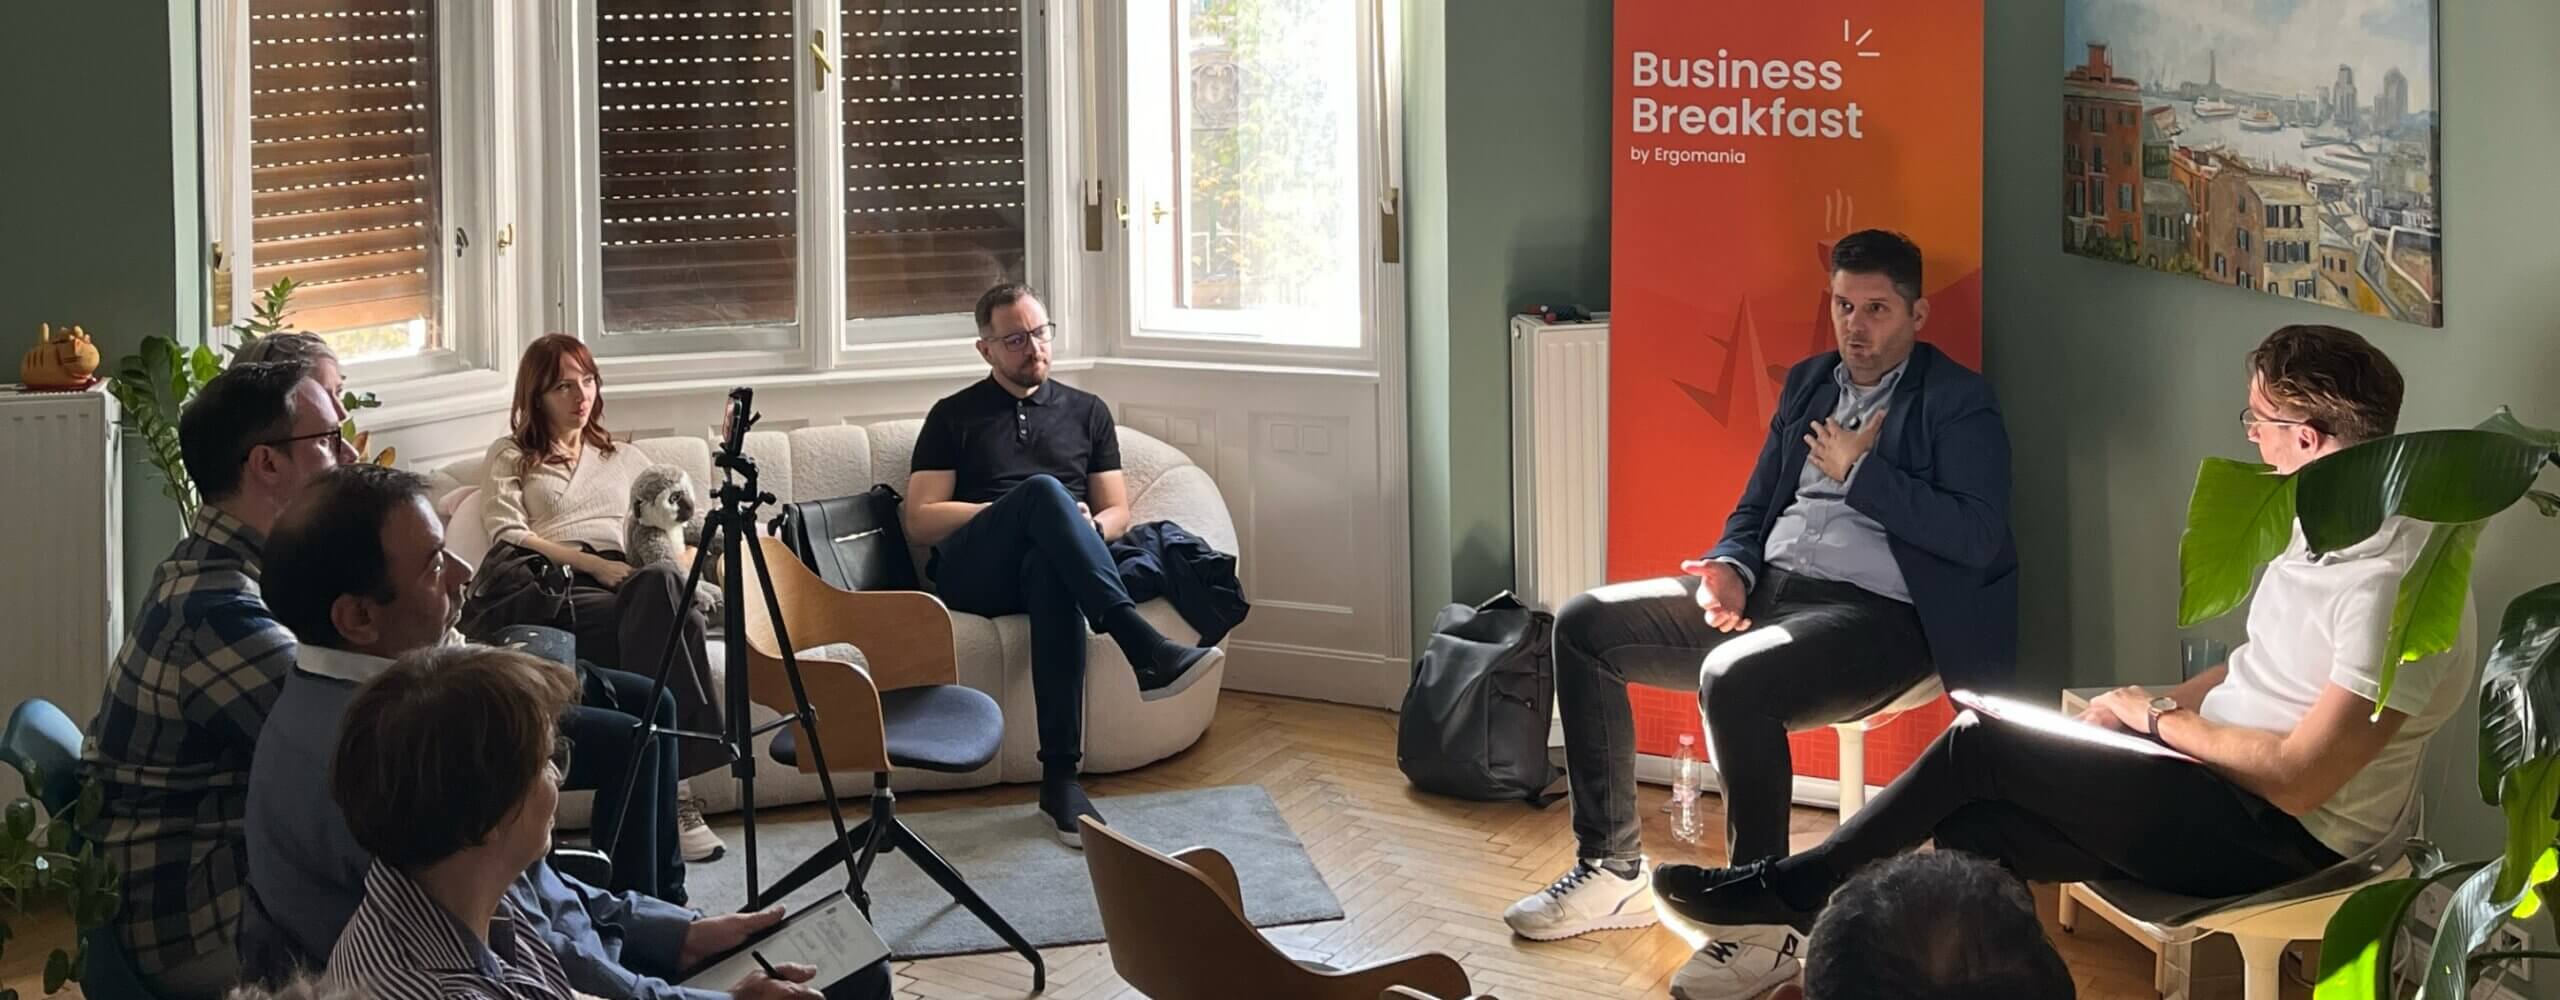
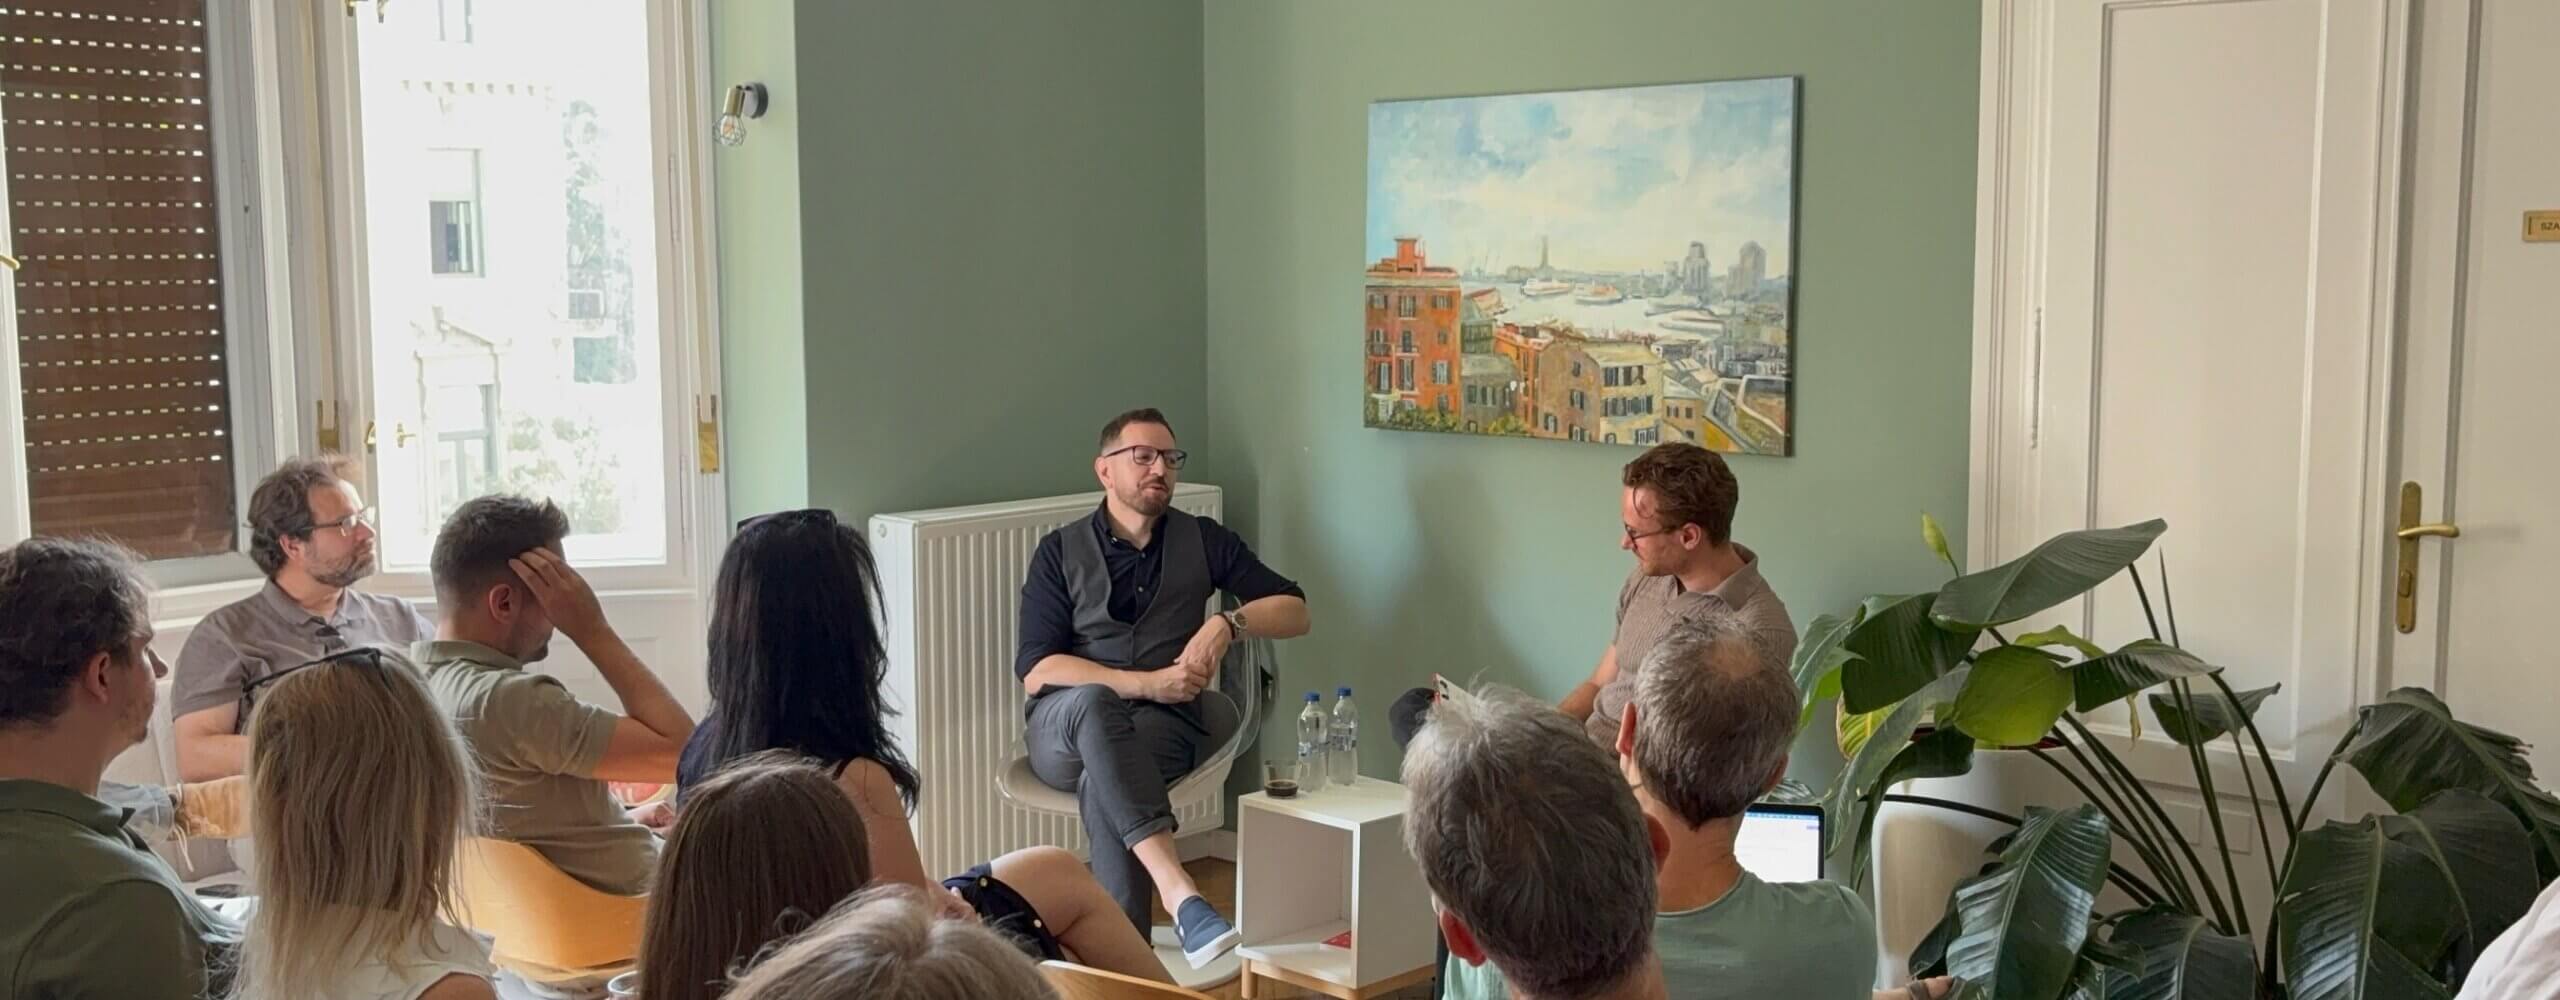
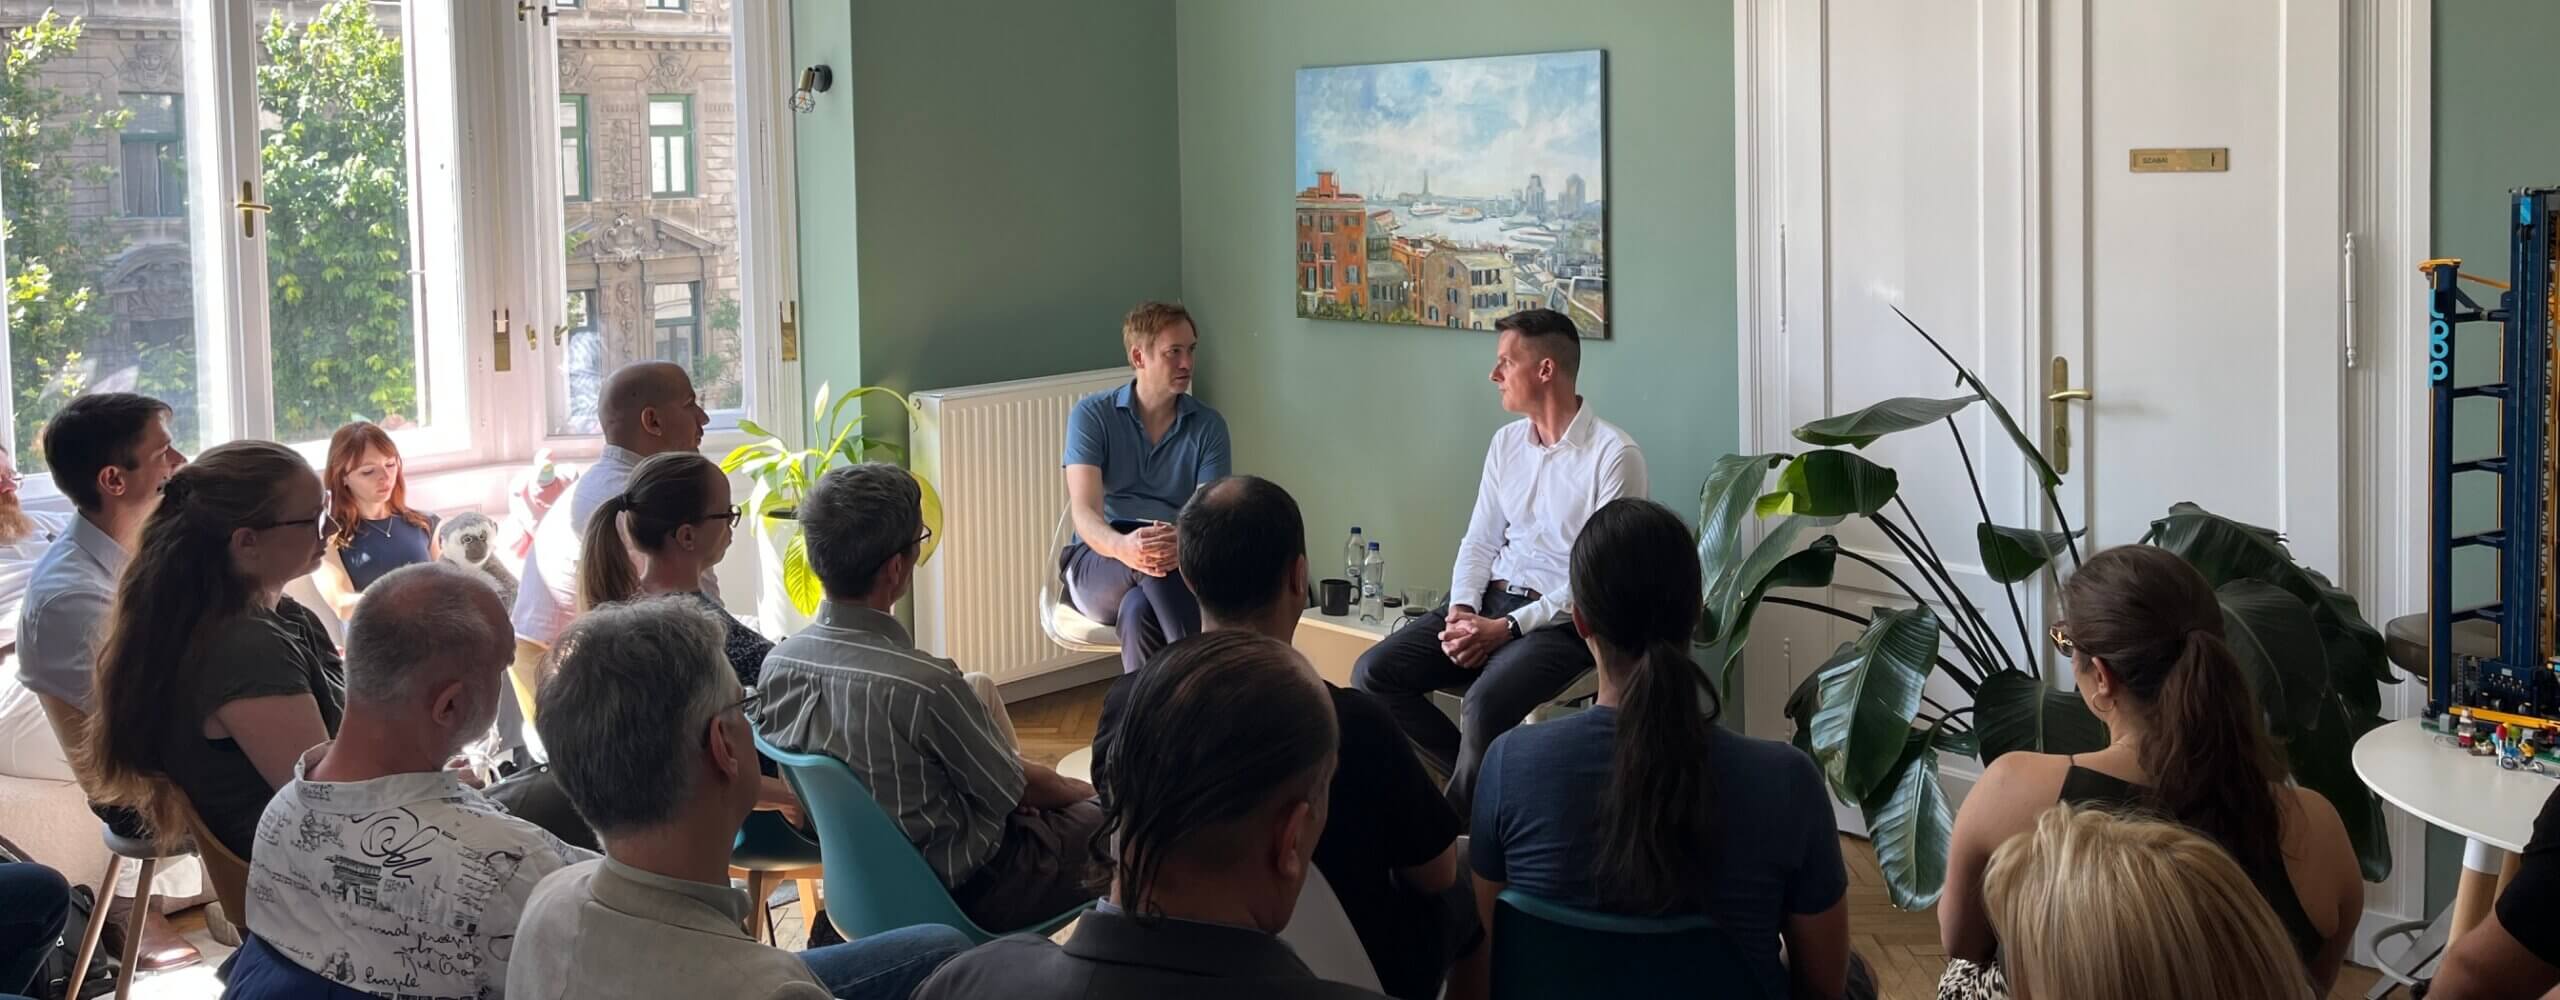
A qviket a legtöbben a számlabefizetésből ismerik, pedig a rendszer négy fizetési módot fog össze, és a kártyás fizetés valódi versenytársa lehet. Szeptemberi üzleti reggelinken Járó Zsolt Viktorral, a CIB Bank vállalati cash management vezetőjével beszélgettünk arról, mit nyerhetnek vele a kereskedők, mi lassítja a terjedését, és milyen új ügyfélélmények épülhetnek rá. A beszélgetést Drágus Ádám, az Ergománia design strategistje moderálta.
Járó Zsolt tapasztalata szerint sok cégvezető és pénzügyi vezető úgy gondolja, hogy ismeri a qviket, aztán kiderül, hogy csak az egyik részét. A qvik ugyanis ökoszisztéma, amely négy fizetési módot foglal magában.
A qviket a Magyar Nemzeti Bank 2024 szeptemberében azért vezette be, hogy hazai versenytársat állítson a nemzetközi kártyatársaságokkal szemben, és csökkentse azokat a díjakat, amelyeket a kereskedők minden kártyás vásárlás után fizetnek. Mind a négy fizetési mód account-to-account (A2A) megoldás: a pénz nem kártyán keresztül, hanem közvetlenül bankszámlák között mozog. Lényegében kérésre indított átutalásról van szó – a kereskedő kéri, a vásárló fizet –, amely a magánszemélyeknek díjmentes.
A négy mód két csoportra bontható. A qvik-kérelem, korábbi nevén fizetési kérelem, kizárólag a GIRO-n, a hazai bankközi elszámolási rendszeren fut, bank és bank között, közvetítő nélkül. A QR-kódos, a deeplinkes és az NFC-s (érintéses) fizetésbe viszont egy harmadik fél, jelenleg az Innopay is beékelődik, hasonlóan ahhoz, ahogy kártyás fizetésnél a Visa vagy a Mastercard. A kártyatársaságok így kikerültek a folyamatból, de a helyükre került valaki más, aki szintén díjat szed. Ezek a módok ezért olcsóbbak a kártyánál, de nem annyival, amennyire sokan számítottak. Az első mód, a qvik-kérelem, a közvetítő hiánya miatt nemcsak a legolcsóbb, hanem a legbiztonságosabb és a legellenállóbb is, ugyanis eggyel kevesebb az a szereplő, amelynek kiesése meghiúsíthatja a fizetést, a GIRO leállásához pedig nagyon komoly hibának kell történnie.
A kontroll a fizetőnél marad
A QR-kód és a deeplink lényegében ugyanaz, csak a megjelenítésben különbözik: ha a kérés telefonon érkezik, a kódot nehéz volna ugyanazzal a telefonnal beolvasni, ilyenkor a link a praktikus. Mindkettő a banki alkalmazásba visz, ahol ujjlenyomatos vagy arcazonosítás után egy előre kitöltött átutalási megbízás vár. A fizető jóváhagyhatja, elutasíthatja vagy hagyhatja lejárni – a kérés legfeljebb 60 napig él.
Járó Zsolt szerint ebben rejlik a qvik egyik legfontosabb előnye a kártyával szemben. Kártyás fizetésnél az eladó gyakran külön üti be az összeget, nem a pénztárgépből kerül át, és ha eltéveszti, a rendszer a fedezetből levonja. A vásárlók többsége nem számolja meg a számjegyeket, hanem odaérinti a kártyát, és sokszor csak otthon veszi észre, mennyit vontak le. A qviknél a jóváhagyás előtt ott az összeg a telefon kijelzőjén.
Ugyanez igaz az NFC-re: a fizetés itt sem indul el puszta érintésre, a fizetőnek minden esetben jóvá kell hagynia a telefonján. Járó Zsolt szerint ez nem lassabb, hanem kontrolláltabb és biztonságosabb folyamat. Saját tapasztalata, hogy egy qvik-kérelem jóváhagyása nem tart tovább, mint egy Apple Pay- vagy Google Pay-fizetés.
Amikor nem a megfelelő banki alkalmazás nyílik meg
A közönségből egy gyakorlati probléma is előkerült: akinek három banki alkalmazás van a telefonján, annál a deeplink automatikusan megnyit egyet, és nem feltétlenül azt, amelyikkel fizetni szeretne. Járó Zsolt szerint Androidon a telefon felajánlja a választást, iPhone-on viszont az első választás lesz az alapértelmezett. A telefongyártók a magyar szabvány kedvéért nem fogják átírni a rendszerüket, ezért a választás lehetőségét a banki oldalon kell megteremteni.
A qvik-kérelem ebből a szempontból is előnyösebb. Kétféle azonosítóra küldhető: a GIRO-számlaszámra vagy egy másodlagos azonosítóra, például telefonszámra, e-mail-címre vagy adóazonosítóra. Ha a kérés számlaszámra megy, a rendszer pontosan tudja, melyik bank alkalmazását kell megnyitni. A CIB ezért azt javasolja a szolgáltatóknak, hogy a másodlagos azonosító helyett a bankszámlaszámot használják.
Modern csekk a csoportos beszedés helyett
A qvik nemcsak a kártyát válthatja ki. Menet közben a nagy szolgáltatók és a jogalkotó is rájöttek, hogy a telekommunikációs cégek, biztosítók és közművek csoportos beszedése is kiváltható vele. Ez utóbbi még 2026-ban is lassú: ahhoz, hogy a pénz egy adott napon beérkezzen, a szolgáltatónak hat nappal korábban el kell indítania a beszedést. A gyakorlat még abból az időből maradt meg, amikor a cégek CSV- vagy XML-fájlban, pendrive-on vagy e-mailben adták át a bankoknak a beszedendő tételeket.
Gond az is, hogy sok szolgáltató a hónap második-harmadik napján indítja a beszedést, amikor az emberek nagy része még nem kapott fizetést. Ha nincs fedezet, a beszedés meghiúsul, és a rendszer nem küldi újra. Járó Zsolt szerint 100 csoportos beszedésből átlagosan 70 teljesül, a qvik-tranzakcióknál ez az arány 92–93. A biztosítók ilyenkor késedelmi díjat számolnak fel és felszólító leveleket küldenek, ami négyszer-tízszer annyiba kerül, mint egy fizetési kérelem.
A qvik-kérelem ezzel szemben a csekk modern változataként működik. A szolgáltató kiküldi a kérést, és megadja a határidőt. Az ügyfél akkor fizet, amikor megérkezett a fizetése, a rendszer pedig a határidő előtt öt, három és egy nappal emlékeztet.
Mennyit spórolhat a kereskedő?
Járó Zsolt szerint qvik-kérelemmel a kereskedők átlagosan harmadára-negyedére csökkenthetik a díjaikat, a QR-os, deeplinkes és NFC-s fizetés pedig 30–40%-kal olcsóbb a kártyásnál. Egy tranzakció felső határa 20 millió forint, de a nagyobb összeg több kérelemre bontható. A CIB Bank a qvik-kérelemre az összegtől független, fix díjat számol fel, akár 100 ezer, akár 18 millió forintról van szó.
Ez nagy összegeknél különösen számít. Az autókereskedők nem szívesen fogadnak el kártyát egy 23–25 milliós autó kifizetésére, mert már egy 1%-os tranzakciós díj is komoly tétel. A szervizben elfogadják a kártyát, pedig egy szervizszámla is lehet több százezer forint. Lakásvásárlásnál népszerű, hogy egy 60 milliós vételárat három 20 milliós qvik-kérelemmel rendeznek, töredékéért annak a díjnak, amennyibe egy nagy összegű átutalás kerülne.
A CIB készített egy kalkulátort, amely megmutatja, mennyit spórolhat egy kereskedő a qvikkel. Egy meg nem nevezett élelmiszer-kiskereskedelmi lánc esetében az jött ki, hogy ha minden kártyás fizetését qvikre terelné, 180 millió forint kártyaköltséget takaríthatna meg. A teljes átterelés nem reális, csak fokozatosan lehet haladni, de jól mutatja a nagyságrendet. A qviket a kkv-któl a nagyvállalatokig mindenkinek ajánlják: a nagy cégeknél sok a kis összegű tranzakció, a kisebbeknél kevesebb a tranzakció, de előfordulhatnak nagyobb összegek is. A kis tranzakciószámú vállalkozásoknak általában magasabb díjakat kell fizetniük, náluk a 3,5%-os kártyadíj helyett a qvikkel akár 1% körüli költséggel lehet számolni.
Bizalom és edukáció
Arra a kérdésre, hogy mi lassíthatja a qvik terjedését, Járó Zsolt elsőként a bizalmatlanságot említette. Az emberek gond nélkül megadják a kártyaadataikat, akár gyanús oldalakon is, a bankszámlaszámuk megadásától viszont félnek – pedig egy számlaszámra legfeljebb utalni lehet, a kártyaadatokkal sokkal könnyebb visszaélni. Ahol viszont az ügyfelek kipróbálják a qviket, ott gyorsan megszeretik.
Járó Zsolt szerint az edukációban a bankoknak, a kereskedőknek és a szabályozónak is szerepük van, a közönség pedig a fogyasztóvédelmet is hozzátette. Az egyik résztvevő azt is felvetette, hogy a bankrendszer eddig nem fektetett elég energiát a valós idejű fizetés megismertetésébe, és a kereskedőket sem ösztönzik eléggé. Egy másik arra figyelmeztetett, hogy a kártyás fizetés mögött harminc év edukáció áll: az emberek tudják róla, hogy biztonságos, letiltható, és szinte mindenhol elfogadják.
A közönség egyik tagja a lengyel BLIK példáját hozta arra, ahogy a változás elindulhat: a rendszert a jegybank támogatásával vezették be, a használatát pedig diákok tanították meg a piacokon az árusoknak és a vásárlóknak.
Loyalty és új ügyfélélmények
A kereskedők gyakran felteszik a kérdést: ha nekik olcsóbb is a qvik, hogyan veszik rá az ügyfelet, akinek a kártya ugyanúgy ingyenes és kényelmes? Járó Zsolt szerint a leggyakoribb válasz a loyalty, vagyis apró kedvezmények, ajándékok és pontgyűjtés. Egy benzinkúthálózat ma 5 forinttal olcsóbban adja az üzemanyagot annak, akinek le van töltve az alkalmazása. Qvikes fizetésnél 10 forint kedvezményt adnának.
Drágus Ádám a MOL egy korábbi üzleti reggelinken elhangzott tapasztalatára utalt: a vállalat adatai szerint az ügyfeleket nem elsősorban a spórolás köti a hűségprogramhoz, hanem az az élmény, hogy egy rendszer részei. Járó Zsolt szerint itt nyílik tér az igazi új ügyfélélménynek. Ha a hűségprogram és a fizetés egyetlen mozdulattá olvad össze – az ügyfél felmutatja az azonosítóját, megkapja a pontjait, már készül a szokásos hotdogja, és egy gombnyomással fizet –, az már több, mint egy olcsóbb fizetési mód.
A következő lépés a fizikai kassza
A qviket ma a legtöbben online fizetéssel azonosítják, a CIB viszont a fizikai környezetbe is szeretné bevinni: benzinkutakra, gyorséttermekbe, trafikokba, ahol gyorsan kell fizetni. Ehhez az is kell, hogy a kasszánál ne kelljen számokat bemondani és beütni. Járó Zsolt célja, hogy a qvikes fizetés ugyanolyan magától értetődő legyen, mint a kártyás érintés: odaérintem, és már ott sem vagyok.
Nagy lendületet vár a pénztárgépek megújulásától és a kisvállalkozásokat érintő NAV-jelentési kötelezettségtől. Ha minden vállalkozónak kasszával vagy szoftveres kasszával kell rendelkeznie, a qvikes – leginkább QR-os – fizetés minden kasszában elérhető lesz, azoknál is, akik eddig a kártyaelfogadást túl drágának tartották. Az e-nyugta szintén gyorsíthatja a terjedést: a vásárlások egyedi azonosítóval kapcsolódnak majd a fizetéshez, és a Digitális Állampolgárság Program (DÁP) alkalmazásában is nyomon követhetők lesznek. Járó Zsolt a stabilitást is a qvik mellett szóló érvnek tartja: a nagy fesztiválokon a kártyás rendszer a terhelés alatt időnként leáll, a GIRO-n futó fizetésnél ennek jóval kisebb az esélye.
Végső soron UX-kérdés
A rendszer legnagyobb korlátja ma, hogy csak magyar, forintalapú folyószámlával működik, így a külföldiek kimaradnak belőle. Egy francia és egy amerikai iskola lelkesen fogadta a megoldást, amíg ki nem derült, hogy a szülőknek csak 8%-a rendelkezik forint-folyószámlával. Járó Zsolt szerint a qvik akkor bírhat igazán komoly előnnyel, ha összekapcsolják az európai uniós azonnali fizetési rendszerekkel. Az európai Werót, amelyhez egyre több ország csatlakozik, ezért inkább lehetőségnek látja, mint veszélynek. Külföldről is van érdeklődés: nemrég egy több millió ügyféllel rendelkező ázsiai szolgáltató kereste meg a CIB-et, hogy a saját ügyfelei számára is elérhetővé tegye a qviket.
A beszélgetés végén Drágus Ádám azt vetette fel, hogy ha a qvik terjedésénél ennyiszer előkerült az edukáció, akkor ez valójában a felhasználói élmény kérdése is. Járó Zsolt hozzátette, hogy ugyanennyire szól a bizalomról is: legalább egyszer mindenkit végig kellene vinni egy qvikes fizetésen. A közönségből elhangzott, hogy a legjobb edukáció maga a jól működő termék. Járó Zsolt egyetértett: hiába dolgozik rajta együtt a bankrendszer, a kereskedők, a szabályozó és a fogyasztóvédelem, ha a fizetés kínlódás, senki nem fogja használni, akármekkora kedvezményt kap érte.
Szalai Balázs
Content Strategist
Balázs több mint 20 éve dolgozik a tartalom világában, az egyik első és legnagyobb híroldalnál szerkesztőként, majd több kiadónál és ügynökségnél a kontentmarketing-üzletág területén. Jelenleg az Ergomania content strategist-je.

ajánlott
cikkek
Tudj meg többet a témáról
Lépj velünk kapcsolatba!
Alkossunk együtt felejthetetlen dolgokat!


Kedves Ergo,

Bartók Béla út 39.
1114 Budapest
Látogatóknak
Oszd meg velünk véleményed