Túl a hype-on: hol teremt valódi értéket az AI a banki fejlesztésben?
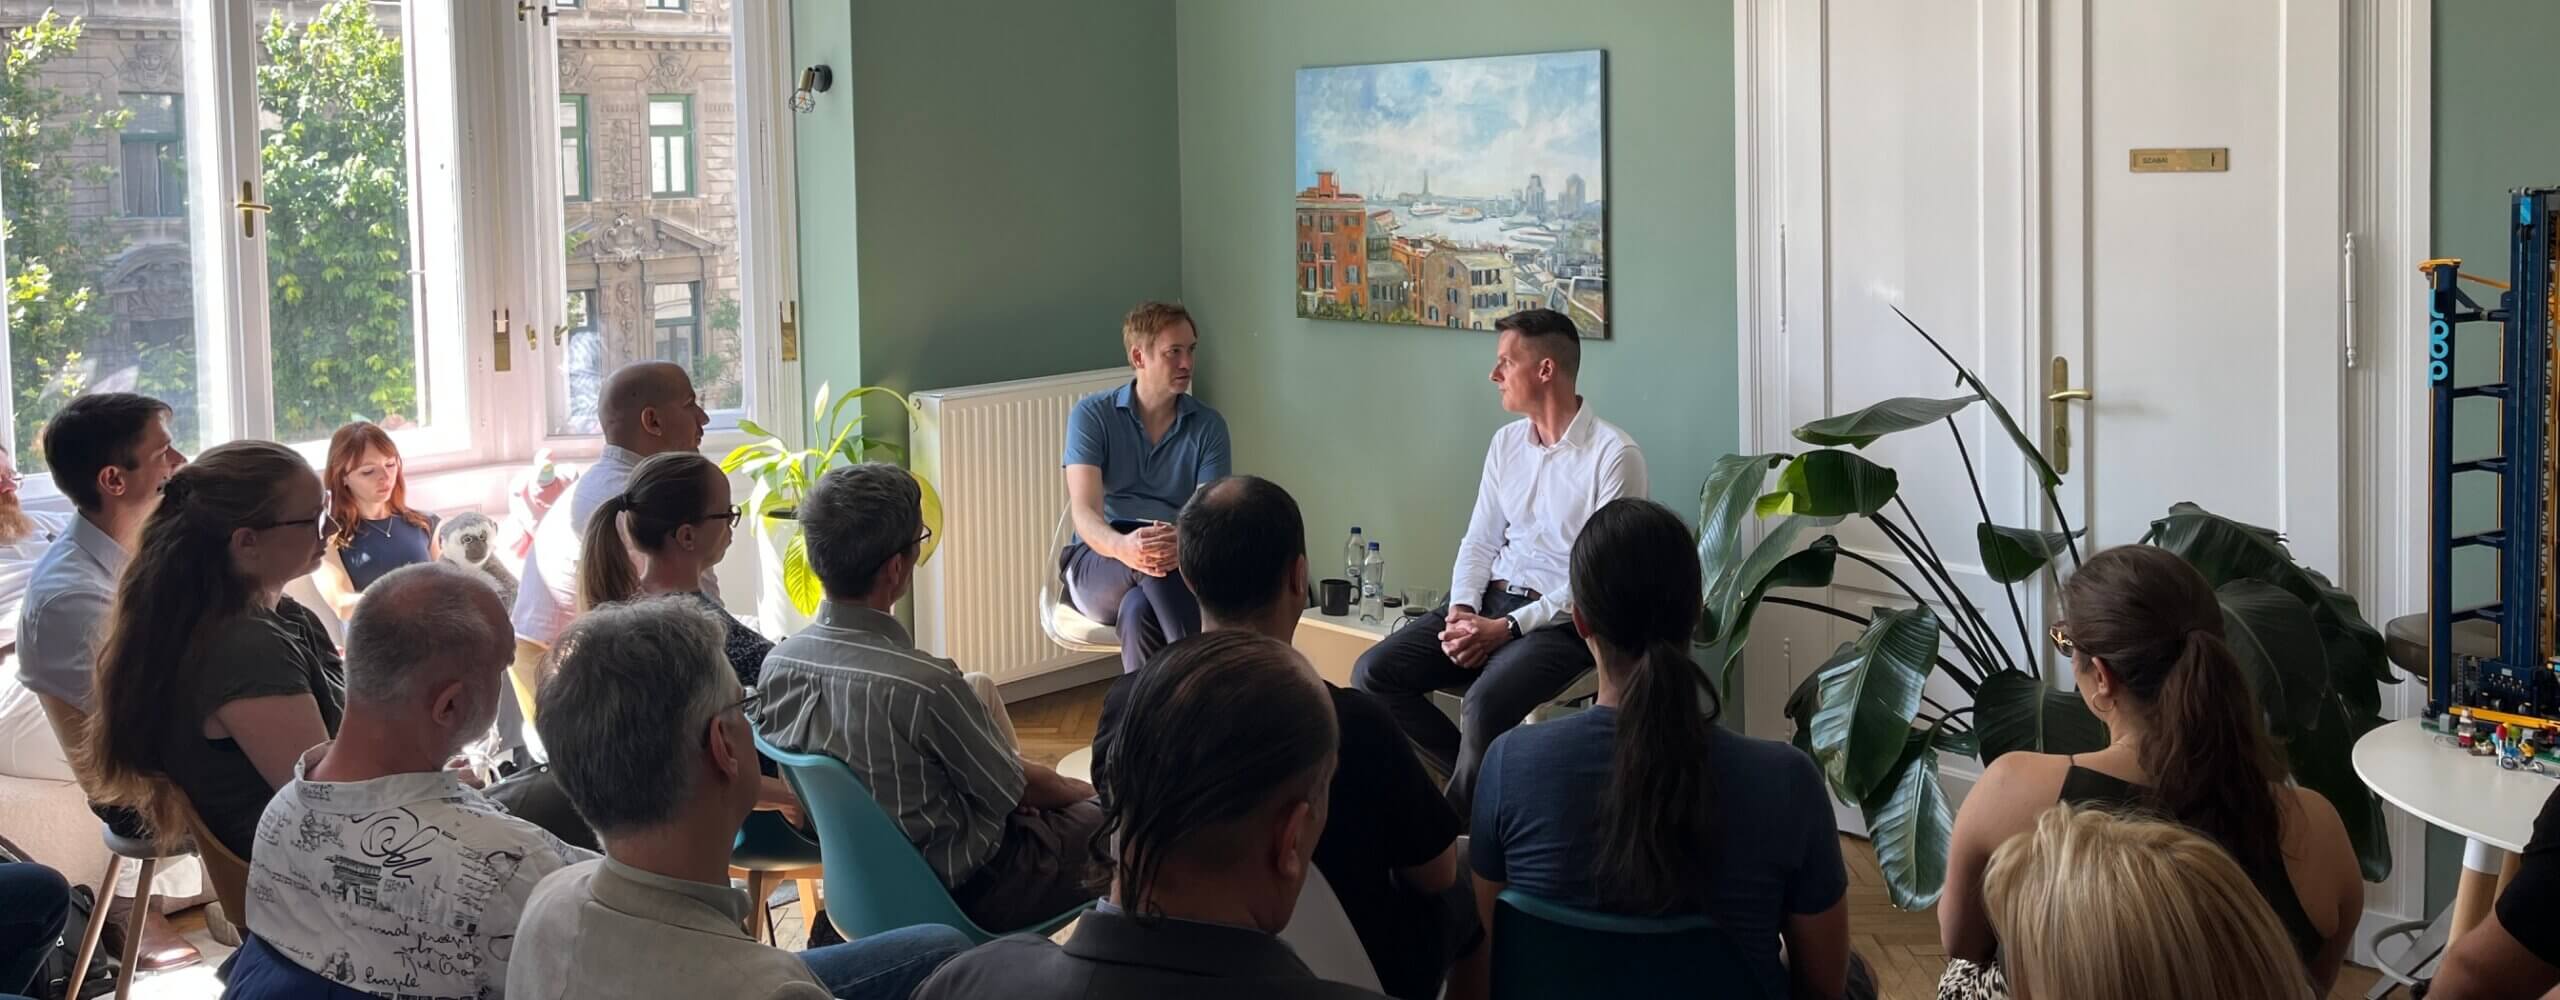
Az AI körüli várakozások és a banki mindennapok között ma még jelentős a különbség: a technológia egyes területeken már mérhető hasznot hoz, máshol viszont még a feltételek megteremtésénél tartunk. Az Ergomania legutóbbi üzleti reggelijén Sudár Gábor, az MBH Bank digitális ügyfélmegoldások fejlesztéséért és üzemeltetéséért felelős ügyvezető igazgatója és Dr. Rung András, az Ergomania alapítója arról beszélgetett, hol teremt ma mérhető értéket az AI egy bank működésében, és hol tart még mindig a kísérletezésnél.
Sudár Gábor területéhez az ügyfél felé néző megoldások mellett a fióki ügyintézők frontendrendszere, az IVR és a call center is tartozik, fejlesztéssel és üzemeltetéssel együtt. Nála fejlesztők, product ownerek, üzemeltetők és rendszerszakértők dolgoznak, vagyis pontosan azok a szerepkörök, amelyekre az AI-tól a legtöbb szervezetben a legnagyobb hatást várják.
Húsz csatorna, több tízezer visszajelzés
Hol teremt ma valódi értéket az AI egy bank működésében? Sudár Gábor szerint a helyes megközelítés, ha egy szervezet végigveszi a saját folyamatait, és megkeresi, hol lehet az AI-t végponttól végpontig hasznosan bevonni.
A legnagyobb kiaknázatlan lehetőséget az ügyfélvisszajelzések feldolgozásában látja. Az MBH-nál körülbelül húsz csatornán érkezik visszajelzés: hivatalos panaszkezelési útvonalakon, nyilvános Facebook-fórumokon, a mobilalkalmazással kapcsolatban három-négy külön ponton, és ott a kontaktcenter is, ahol minden beszélgetésről készül leirat. Ez havi szinten több tízezer szöveges visszajelzés.
A fragmentált architektúra miatt a nagy hibákat könnyű észrevenni, csak éppen kevés van belőlük. Ami elveszik, az a sok apró probléma, ami egyenként néhány tucat embert érint, összesítve viszont nagyon sokat. Ezeket a mintázatokat az AI a tagolatlan szövegekből jól megtalálja, és ehhez nincs szükség belső architektúra-ismeretre: ez mintafelismerés és osztályozás. Az eredményből dashboard épül, amin látszik, hogyan változik az ügyfelek elégedettsége az egyes területeken.
Ezek a visszajelzések tipikusan nem a látványos témákról szólnak, hanem arról, hogy sokat kellett várni, vagy hogy a hitelbírálat hosszabb volt az ígértnél. Rung András szerint amikor egy mobilbankot terveznek újra, néha az első lépés is csak az, hogy a felület stabilan működjön, mert a panaszok 95 százaléka a lassúságról szól. A user journey optimalizálása csak ezután jön.
Vannak további, már bevált megoldásaik is: back office feladatok automatizálása, illetve egy belső asszisztens az ügyfeleket kiszolgáló kollégáknak. Az incidenskezelésnél a Teamsen zajló válságműködés leiratait szintetizálja az AI, és az ezekből épített chatbot új incidens esetén belép az adott Teams-csatornába, ahol a korábbi esetek alapján aktívan segít is.
Előállítani könnyebb, mint karbantartani
A kódgenerálás kapcsán Sudár Gábor egy gyakran elfelejtett alaptörvényre hívta fel a figyelmet: kódot előállítani könnyű, a nehéz rész az ellenőrzése és a hosszú távú felelősség érte. „Az AI legenerál 3000 sort, de ki fogja azt átnézni? Egy junior vagy egy szenior fejlesztő? Lesz olyan szenior fejlesztő, aki 3000 sort csak átnéz, és azt mondja, hogy ez így rendben lesz, és vállalja a felelősséget?”
Rung András ehhez azt tette hozzá, hogy a review nem egyszerűen kevesebb munka, hanem másfajta és sok esetben megterhelőbb. Nem biztos, hogy az a szenior fejlesztő, aki a bonyolult logikai feladványokat szerette, napi nyolc órában szívesen olvas át kódot.
A másik oldalról viszont Sudár Gábor felhozott egy friss esettanulmányt: a Bun JavaScript-runtime átírását, amelyben AI-ágensekkel írtak át egy teljes kódbázist egyik programozási nyelvről a másikra, töredék idő alatt. (A közölt adatok szerint 535 ezer sor kódról volt szó, az átírás 11 napig tartott, csúcson körülbelül 64 párhuzamos ágenssel, API-listaáron kb. 165 ezer dollárnyi tokenköltséggel – a projekt vezetője szerint ez kézzel három fejlesztőnek egy évig tartott volna. Érdemes azért hozzátenni, hogy a kód nem lett hibátlan, de ezzel együtt is jelentősen gyorsabb volt a folyamat.)
Az MBH-nál ez nem elméleti kérdés: vannak 25 éves technológián működő rendszereik, ahol a legnagyobb kockázat éppen az, hogyan fejlesztik tovább őket, mert kivezetni még nem tudták. „Muszáj megpróbálni, mert mi az alternatíva? Hogy visszahívjuk a nyugdíjas Károly bácsit, aki még ismeri a rendszert?” A háttérrendszerek rendbetételét viszont nem merné az AI-ra bízni: a lakossági csatornafelületek annyira fragmentáltak, hogy három külön internetbanki belépési pontjuk van.
Az AI nem olvasta el a bank belső dokumentációit
A nagy nyelvi modellek azt tudják, amit az interneten elolvastak, ez pedig hatalmas tudás, de nem tartalmazza a bankok belső architektúráját és a korábbi dokumentációkat. Ezt a hiányzó tudást kellene tehát valahogy betáplálni a modellbe – csakhogy az MBH-nál épp ez a belső dokumentáció szétaprózott. „Néha úgy szoktam mondani, hogy mi három bankot üzemeltetünk még mindig” – utalt arra, hogy a három bank egyesüléséből létrejött intézmény az integráció ellenére máig három architektúrát visz tovább, mindegyik korábbi bank dokumentációja más formátumban készült, és van, ahol az architektúraspecifikáció még hiányos.
Ebből következik szerinte az, ami ma mindenki első feladata: elő kell állítani olyan dokumentumokat, amelyeket az AI megért. András ezt azzal pontosította, hogy ne képet és ne Word-fájlokat küldözgessünk a modellnek, hanem strukturált formátumot. Az eszközkészlet ehhez már megvan, de hozzá kell nyúlni a folyamatokhoz.
Van, ahol ez már összeállt. Az MBH-nál 24 belső szabályzat, összesen több mint 400 oldal írja le a fejlesztési folyamatokat, és ezt elvileg mindenkinek ismernie kell, aki egy új fejlesztési igényt elindít a folyamatban. Ezért készítettek egy belső chatbotot, amibe ábrákkal együtt feltöltötték az egészet. „Lehet tőle kérdezni, hogy na most itt tartok, mit kell csinálnom.” Arról, hogy a kollégák mennyire használják az ilyen eszközöket, annyit mondott: ha jó a megoldás, akkor virálisan terjed.
A legnagyobb előrelépést mégis az igénykezelési folyamatban látja, a nulladik lépéstől, az üzleti igény megfogalmazásától kezdve. Az ennél ambíciózusabb elképzelést viszont, amelyben minden IT-szerepkörre jut egy ágens, az egyik írja a specifikációt, a másik ellenőrzi, a harmadik diagramot készít, az ember pedig már csak kontrollál, egyelőre hype-nak tartja. „Ettől mindenki nagyon messze van, és nem is biztos, hogy ez nagy érték.”
Nem a munkáját félti, hanem a gombtól fél
András felvetette, hogy máshol kettős hozzáállást lát: lelkesedés és félelem egyszerre, mert a kolléga örül, hogy az AI könnyebbé teszi a munkáját, közben viszont attól tart, hogy épp ezzel teszi feleslegessé saját magát. Sudár Gábor szerint az MBH-nál nem ez a helyzet, amit érzékel, az inkább bizalmatlanság az eredmény minőségével kapcsolatban. Nála pont az ellenkezője a nagyobb probléma: a kollégáknál már erős az igény, hogy használják ezeket az eszközöket, csak hát bank, tehát erős felügyelet és szabályzatok vannak. „Már az alap, hogy minden tiltva van, ami nincsen engedélyezve.”
Ez a gyakorlatban úgy jelenik meg, hogy egy meglévő szoftverben egyszer csak felbukkan egy AI-funkció, a kollégák pedig nem tudják, szabad-e hozzányúlni. „Nem kapott róla egy hivatalos levelet, hogy »Szia, itt a Figma AI, sok sikert kívánok a használatához«, addig félve kattint a gombra. Fél a gombtól, de igény az van.”
Az AI-stratégiák kötelező gyakorlatát fojtogatónak érzi, mert az AI mostanra annyira beépült szinte minden eszközbe, hogy külön stratégiát írni rá szerinte fölösleges: nem az a kérdés, hogy legyen-e, hanem hogy mire és hogyan használják. „Olyan AI-stratégiát írni manapság, mintha mobiltelefon-használati vagy Excel-használati stratégiát írnánk.” A felügyeletet lemaradottnak és túlságosan óvatosnak tartja, és ez nem csak magyar jelenség. „Tényleg tiltunk, aztán szabályozunk, és utána a cégek próbálnak a szabályozott kereteken belül innoválni, de ez most nagyon nem megy.” Európa innovációja a szabályozás – idézte a mémet. András egy konferenciáról hozott hozzá anekdotát, ahol a kerekasztal résztvevői egyre szomorúbbak lettek, ahogy Kínáról és az Egyesült Államokról esett szó, majd valaki bedobta, hogy viszont a szabályozásaink kiválóak. „Azért nem biztos, hogy erre kéne a legbüszkébbnek lennünk.” Ugyanez a feszültség a beszállítók felé is fennáll: a közönségből érkező kérdésre Sudár Gábor elárulta, hogy a beszállítói AI-használatra van ugyan szabályozásuk, amely tiltja, a partnerek mégis élnek vele, ő pedig ezt igazából nem bánja, amíg a munka jó.
Amikor a forráskód átmegy amerikai szervereken
Ezeknek az eszközöknek az infrastruktúrája hardverigényes, a grafikus kártyákból folyamatos hiány van, és a nagy szolgáltatók a legújabb verziókat először az amerikai adatközpontokba tolják. Emiatt szinte kikerülhetetlen, hogy a forgalom észak-amerikai szervereken menjen át, akár a Figmáról, akár a GitHubról van szó.
Ez Sudár Gábor szerint már nem adatvédelmi kérdés, hiszen személyes adatot nem küldenek ki. Egy magyar vagy európai bank forráskódja és rendszerspecifikációja viszont üzletileg rendkívül szenzitív. „Van, aki emiatt már el is utasítja ezeket az eszközöket. De miért? Francia meg német szervereken átmehet az adat, az amerikain meg nem?”
A közönségből egy jogi szakértő tovább vitte a gondolatot: minél mélyebben építjük be a technológiát, annál teljesebb képet kaphat rólunk az, aki hozzáfér, ez pedig gazdasági és biztonsági szempontból is sebezhetővé tesz. Csakhogy ha nem használjuk, akkor a piacon maradunk le, valódi európai alternatíva pedig nincs. Felidézte a svájci Crypto AG esetét is: a cég titkosítóeszközeivel sok állam nagykövetségei kommunikáltak a fővárosukkal, miközben a háttérben a CIA állt, és megvolt hozzá a dekódoló kulcsuk.
Sudár Gábor válasza az volt, hogy ez inkább politikai kérdés, mint jogi vagy technológiai: nem az a kérdés, hogy engedjük-e, hanem hogy félünk-e tőlük. Példaként Ausztráliát emelte ki, ahol egy önálló, „szuverén” nagy nyelvi modellt építenek: helyi tulajdonban, ausztrál adatközpontokban, ausztrál adatokon tanítva, épp azért, hogy a nemzet nyelvét és értékrendjét tükröző alternatívát adjon a tengerentúli rendszerekkel szemben.
Ágensek: a bank alkalmazásában vagy a techóriásnál?
Az ügyfél felé néző megoldások kapcsán Sudár Gábor visszafogottabb. Van már publikus chatbotjuk, amely a munkáshitelről tud válaszolni. Dolgoznak egy másik chatmegoldáson is, amellyel majd a mobilalkalmazástól lehet kérdezni, de szkeptikus abban, hogy az ügyfelek a chatalapú ügyintézésre már igazán nyitottak volnának. Szerinte az emberek gombokhoz és folyamatokhoz vannak szokva, ahol egyértelmű, mi történik előttük, egy szabadszöveges beviteltől viszont sokan idegenkednek, mert nem érzik biztosnak, hogy a rendszer pontosan úgy értette-e őket, ahogy gondolták.
Rung András a Deutsche Telekom alkalmazások nélküli, tisztán chatfelületre épülő telefonját, illetve a K&H hasonló irányát hozta fel. Sudár Gábor szerint ott sem csak chat van, hanem gombok és számok is, és éppen az az érdekes kérdés, hogyan lehet a chatorientált és a hagyományos felhasználói élményt ötvözni. Az sem mellékes, milyen perszónát adunk a chatbotnak: robot legyen robotfejjel, maga a bank, az AI, vagy a felhasználó saját asszisztense.
Ügyféloldali nyomást egyelőre nem érez az agentikus élmény irányába, az áttörést inkább onnan várja, hogy a nagy publikus asszisztensek, például a ChatGPT vagy a Gemini megnyílnak az integrációk felé, és maguk mennek el az ágensi irányba. Hogy az ágens a bankban vagy a techóriásnál lesz, nem tartja eldöntöttnek. Pénzügyekben viszont a bizalom szerinte a banki csatorna felé húz: a pénzügyi helyzetét és céljait az ügyfél könnyebben megosztja a bankjával, mint egy techóriás chatfelületén.
Az akadálymentesítésről egy közönségkérdés kapcsán esett szó: össze tudják-e kapcsolni az AI-t az akadálymentesítéssel a fejlesztésben? Sudár Gábor válaszában abból indult ki, mit bíznak ma az AI-ra a felülettervezésnél és mit nem. A publikus felületeken elvi tiltás van érvényben: oda nem tesznek AI-generált tartalmat, sem fotót, sem grafikát. Szövegezésnél viszont már használják, és jó szolgálatot tesz a low-fidelity dizájnoknál és a korai koncepcióknál is. Az akadálymentesség itt kapcsolódik be: azt vizsgálják, hogy az AI képes-e olyan kódelemzésre, amely kiszűri az akadálymentességi hibákat, és javaslatot ad a javításukra.
A végén kell egy ember, aki azt mondja, hogy vállalom
A szerepkörökről Sudár Gábor azt látja, hogy bárkivel is beszél az IT és az üzlet területén, legyen az UX designer, fejlesztő, tesztelő vagy üzemeltető, mindenki használja és használni is akarja ezeket az eszközöket segédként, ahol az ember irányít és ellenőriz, az AI pedig mellette dolgozik. Sudár Gábor szerint épp a tapasztalt szakemberek értéke nőtt meg, de nem azért, mert egy ember jobb az AI-nál, hanem mert a több tapasztalattal rendelkező kolléga ügyesebben tudja használni az AI-t, mint egy kezdő. Az AI feldob húsz ötletet, de kell valaki, aki kiválasztja belőlük azt a kettőt, ami jó.
Ez viszont rögtön felvet egy problémát: ha nem vesznek fel juniort, mert a tapasztalat értékelődik fel, akkor miből lesz a jövő szeniorja? Sudár Gábor szerint az is megváltozik, mitől jó valaki a szakmájában. Korábban az volt a jó szoftverfejlesztő, aki gyorsan és jó minőségben kódolt, ma egyre inkább az, aki ismeri a bank és a funkciók működését, mert neki kell instruálnia az ágenseket. András egy jövőkutatóra hivatkozott, aki szerint az IT-osztályok nem összezsugorodnak, hanem a fejlesztési rész lesz kisebb, és az üzlet meg a design felé nyitott fejlesztők átvándorolnak a másik oldalra. Sudár Gábor egyetértett: a UX-tudás akkor is kell, ha az alap felülettervet már az AI generálja. „Lesz a jövőben is UX-es meg UI-os, aki már nem pixeleket tologat és nem komponenseket szerkeszt, de a szakma megmarad, csak átalakul.”
Egy dolog viszont szerinte semmilyen szereposztásban nem adható át. „A felelősséget nem lehet elhárítani. Ha az AI írja a kódot vagy a tesztesetet, a végén kell egy ember, aki azt mondja, hogy én vállalom a felelősséget.”
Ide tartozik a beszélgetés legkényesebb gondolata is. Az ügyfélpanaszok nagy részében a bank a szabályzatai szerint járt el, tehát jogilag védett helyzetben van, és az AI szépen meg is tudja fogalmazni, miért volt helyes a döntés. De amikor az ügyfél nehéz élethelyzetben van, a bank akár másképp is dönthetne. Ha mindent automatizálunk, éppen ez az emberi mérlegelés az, ami elveszik, és ezért ez elsősorban vezetői felelősség: eldönteni, mit engedünk át az AI-nak és mit nem.
Szalai Balázs
Content Strategist
Balázs több mint 20 éve dolgozik a tartalom világában, az egyik első és legnagyobb híroldalnál szerkesztőként, majd több kiadónál és ügynökségnél a kontentmarketing-üzletág területén. Jelenleg az Ergomania content strategist-je.

ajánlott
cikkek
Tudj meg többet a témáról

Lépj velünk kapcsolatba!
Alkossunk együtt felejthetetlen dolgokat!


Kedves Ergo,

Bartók Béla út 39.
1114 Budapest
Látogatóknak
Oszd meg velünk véleményed