Digitális euró: szigorú UX-szabályokat ír elő az Európai Központi Bank a banki appoknak
Legfeljebb négy lépés a regisztrációig, hétköznapi nyelvű hibaüzenetek, egyforma méretű logók: az Európai Központi Bank a digitális euró szabálykönyvében azt is előírja, mit lásson az ügyfél a bankja appjában. Ha az EU az év végéig elfogadja a rendeletet, a tervezet véglegessé válhat, és ahol a bank saját fizetési megoldása jobb az előírt minimumnál, ott a digitális eurónak is legalább olyan felhasználói élményt kell nyújtania.
Az Európai Unió az év végéig dönthet a digitális euróról. A rendeletről az Európai Parlament, a tagállamok kormányait tömörítő Európai Unió Tanácsa és az Európai Bizottság egyeztet. Október 20-án tartották az ötödik politikai fordulót, november elején egy újabbat, a Tanács pedig már a hetediket készíti elő. Piero Cipollone, az Európai Központi Bank (EKB) igazgatóságának tagja november 10-én az Európai Parlament gazdasági és monetáris bizottsága előtt arra figyelmeztetett, hogy ha a rendelet elfogadása csúszik, a digitális euró bevezetése is késhet.
Az EKB szerint a digitális euró szabálykönyvét csak a rendelet elfogadása után lehet véglegesíteni. Ez a dokumentum írja elő, hogyan kell a bankoknak és más pénzforgalmi szolgáltatóknak a digitális eurót nyújtaniuk, a tervezetéből pedig már most látszik, mit várnak majd tőlük. A tárgyalók október végére azt is napirendre tűzték, milyen feltételekkel használható és forgalmazható a digitális euró az euróövezeten kívül, ez a magyar, cseh és lengyel bankokat is érintheti.
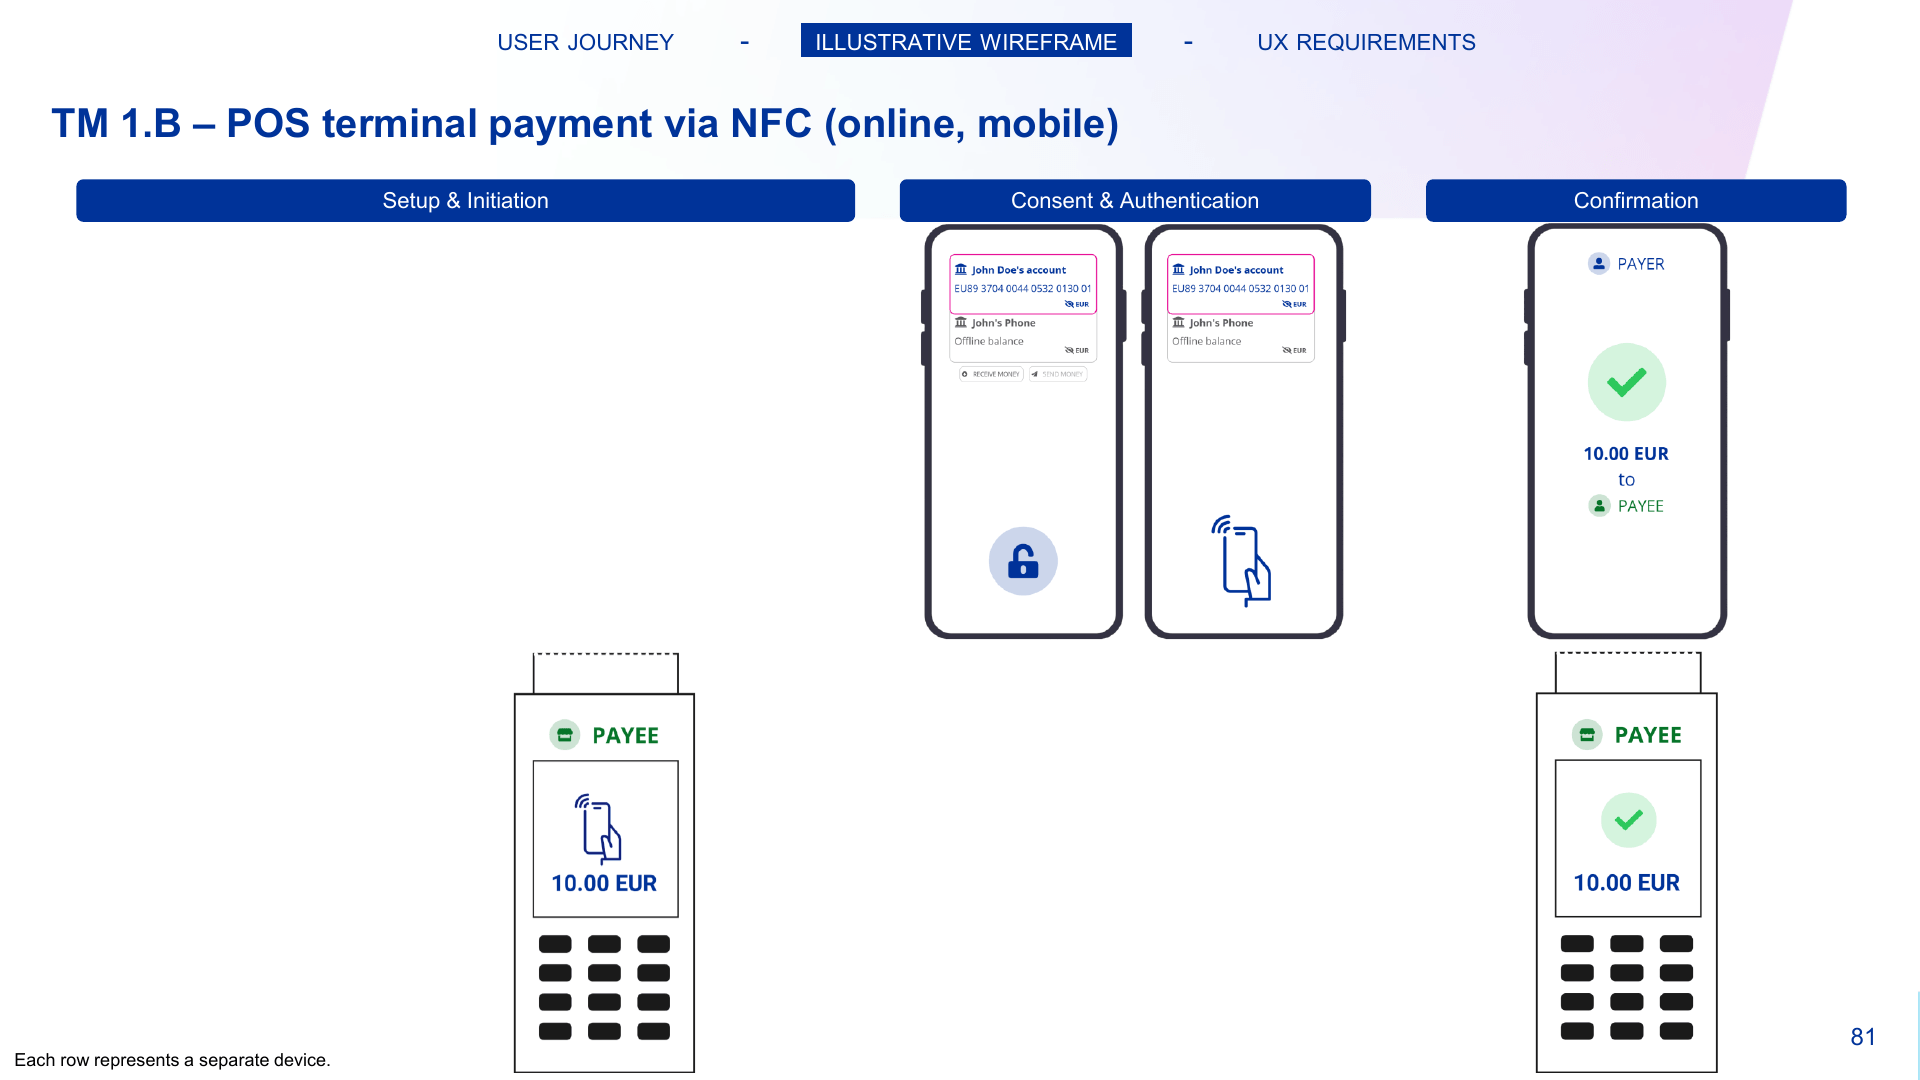
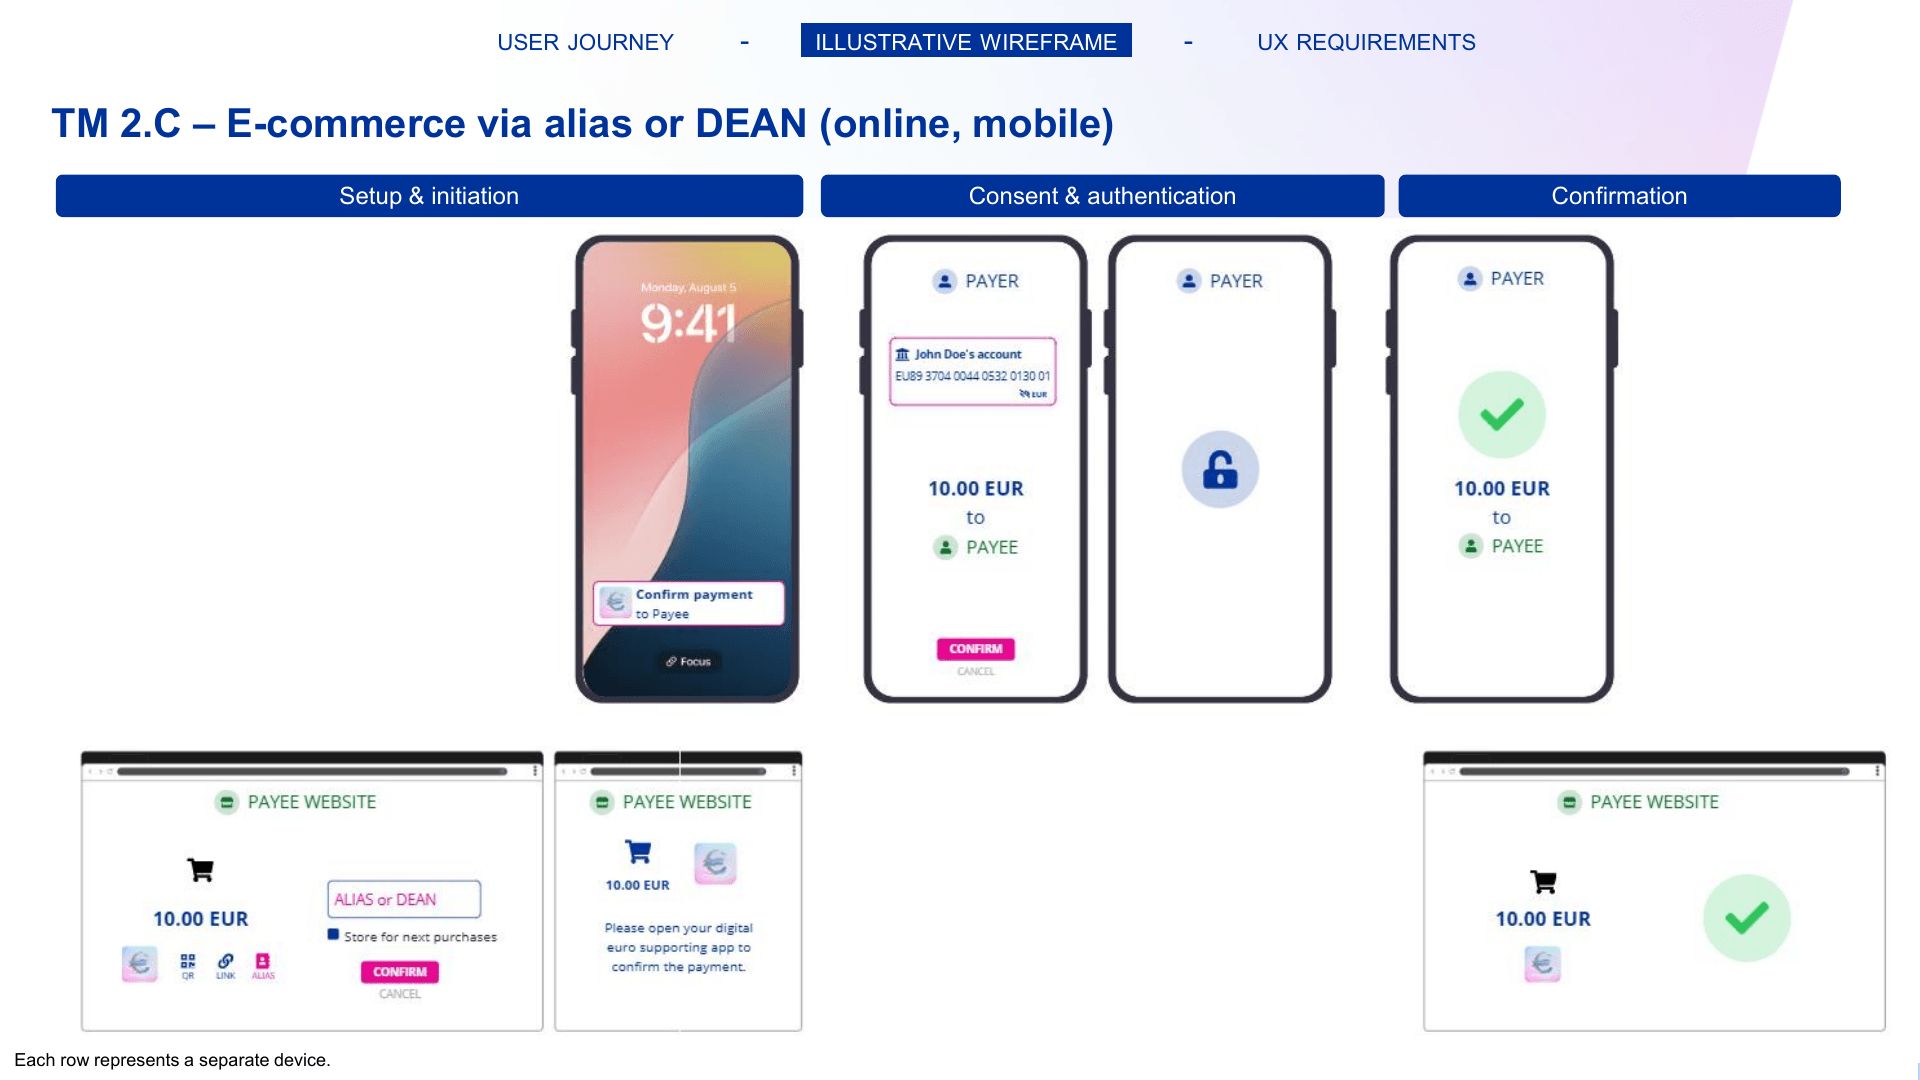
A szabálykönyv 0.91-es tervezetét az EKB júliusban tette közzé. A dokumentumcsomag egyik melléklete felhasználói utakat, képernyővázlatokat (wireframe-eket) és kötelező UX-követelményeket tartalmaz. A jegybank többek között azt is előírja, hány lépésből álljon egy fizetés, mit közöljön egy hibaüzenet, és honnan érje el az ügyfél a digitális eurót a bankja appjában.
Jegybankpénz a bank appjában
A digitális euró a készpénz digitális változata lenne. Ez elsőre furcsán hangzik, hiszen a bankszámlán lévő pénz is digitális. A különbség az, hogy ki áll a pénz mögött. A bankszámlán lévő összeget a bank tartja nyilván, ez a bank tartozása az ügyfél felé. A bankjegy mögött viszont a jegybank áll.
A digitális euró ugyanilyen jegybankpénz lenne. Az eurorendszer, vagyis az EKB és az euróövezeti jegybankok bocsátanák ki és garantálnák. Az EKB szerint törvényes fizetőeszköz lenne, vagyis minden kereskedőnek el kellene fogadnia, aki digitális fizetést is elfogad. Az alapszintű használata ingyenes lenne, és internetkapcsolat nélkül is működne.
Az EKB fő érve az ügyfelek felé az, hogy a digitális eurót az egész euróövezetben elfogadnák, és a készpénzhez hasonló adatvédelmet nyújtana: internetkapcsolat nélküli fizetésnél a részleteket csak a fizető és a kedvezményezett ismerné. Európa szempontjából a cél az, hogy csökkenjen a függés a nem európai kártyatársaságoktól és fizetési szolgáltatóktól. A bankszámlán lévő pénzzel szemben viszont a digitális euró nem kamatozna, és személyenként csak korlátozott összeget lehetne belőle tartani, hogy a betétek ne áramoljanak ki a bankokból. A digitális eurós számlát az ügyfél a saját bankjánál nyithatná meg, és a bankszámlájához kapcsolhatná, így a korlát feletti összeg automatikusan átkerülne oda. Az EKB saját alkalmazást is fejleszt, de a jegybank szerint a bankok és más pénzforgalmi szolgáltatók maradnak az ügyfelek elsődleges kapcsolattartói. Az ügyfelek többsége így valószínűleg a bankja appjában találkozik majd a digitális euróval.
Az EKB júliusban 36 pénzforgalmi szolgáltatót választott ki a digitális euró pilotjára, több mint 50 jelentkező közül. A tizenkét hónapos próba 2027 második felében indul az EKB-nál és 19 nemzeti jegybanknál. A résztvevők között több, a régióban is jelen lévő bank van: az osztrák Raiffeisen Bank International és BAWAG, a szlovák Tatra banka, a szlovén NLB, valamint a horvát Raiffeisenbank Austria, mellettük pedig a UniCredit, a Deutsche Bank és a Revolut. A pilothoz külön dokumentáció készült, de az EKB szerint ez is a szabálykönyvre épül.
Felhasználói utak a szabálykönyvben
A 2026. július 2-i tervezetben az EKB a minimális UX-követelményeket a funkcionális követelmények közé sorolta. Korábban ezek külön fejezetben és mellékletben szerepeltek, most ugyanabban a mellékletben vannak, mint a felhasználói utak és a wireframe-ek. A szabálykönyv fejlesztéséről szóló júliusi jelentés szerint így a szolgáltatók egy helyen látják az üzleti szabályokat, az utakat, a képernyőket és a folyamatokat.
A követelmények többsége kötelező, a szöveg csak néhányat jelöl ajánlásként. Több közülük pontos lépésszámot ír elő. A digitális euróra való regisztrációt az app megnyitása után legfeljebb négy lépésben el kell tudni indítani, egy fizetési kérésre legfeljebb két lépésben lehet válaszolni, és a fizetés eredményét legfeljebb egy további lépésben meg kell tudni nézni. Hitelesítésnél legalább egy olyan módot kell kínálni, amelyhez nem kell okostelefon, a munkamenet nem szakadhat meg, amíg az ügyfél használja az appot, és a munkamenet lejárta előtt figyelmeztetni kell az ügyfelet.
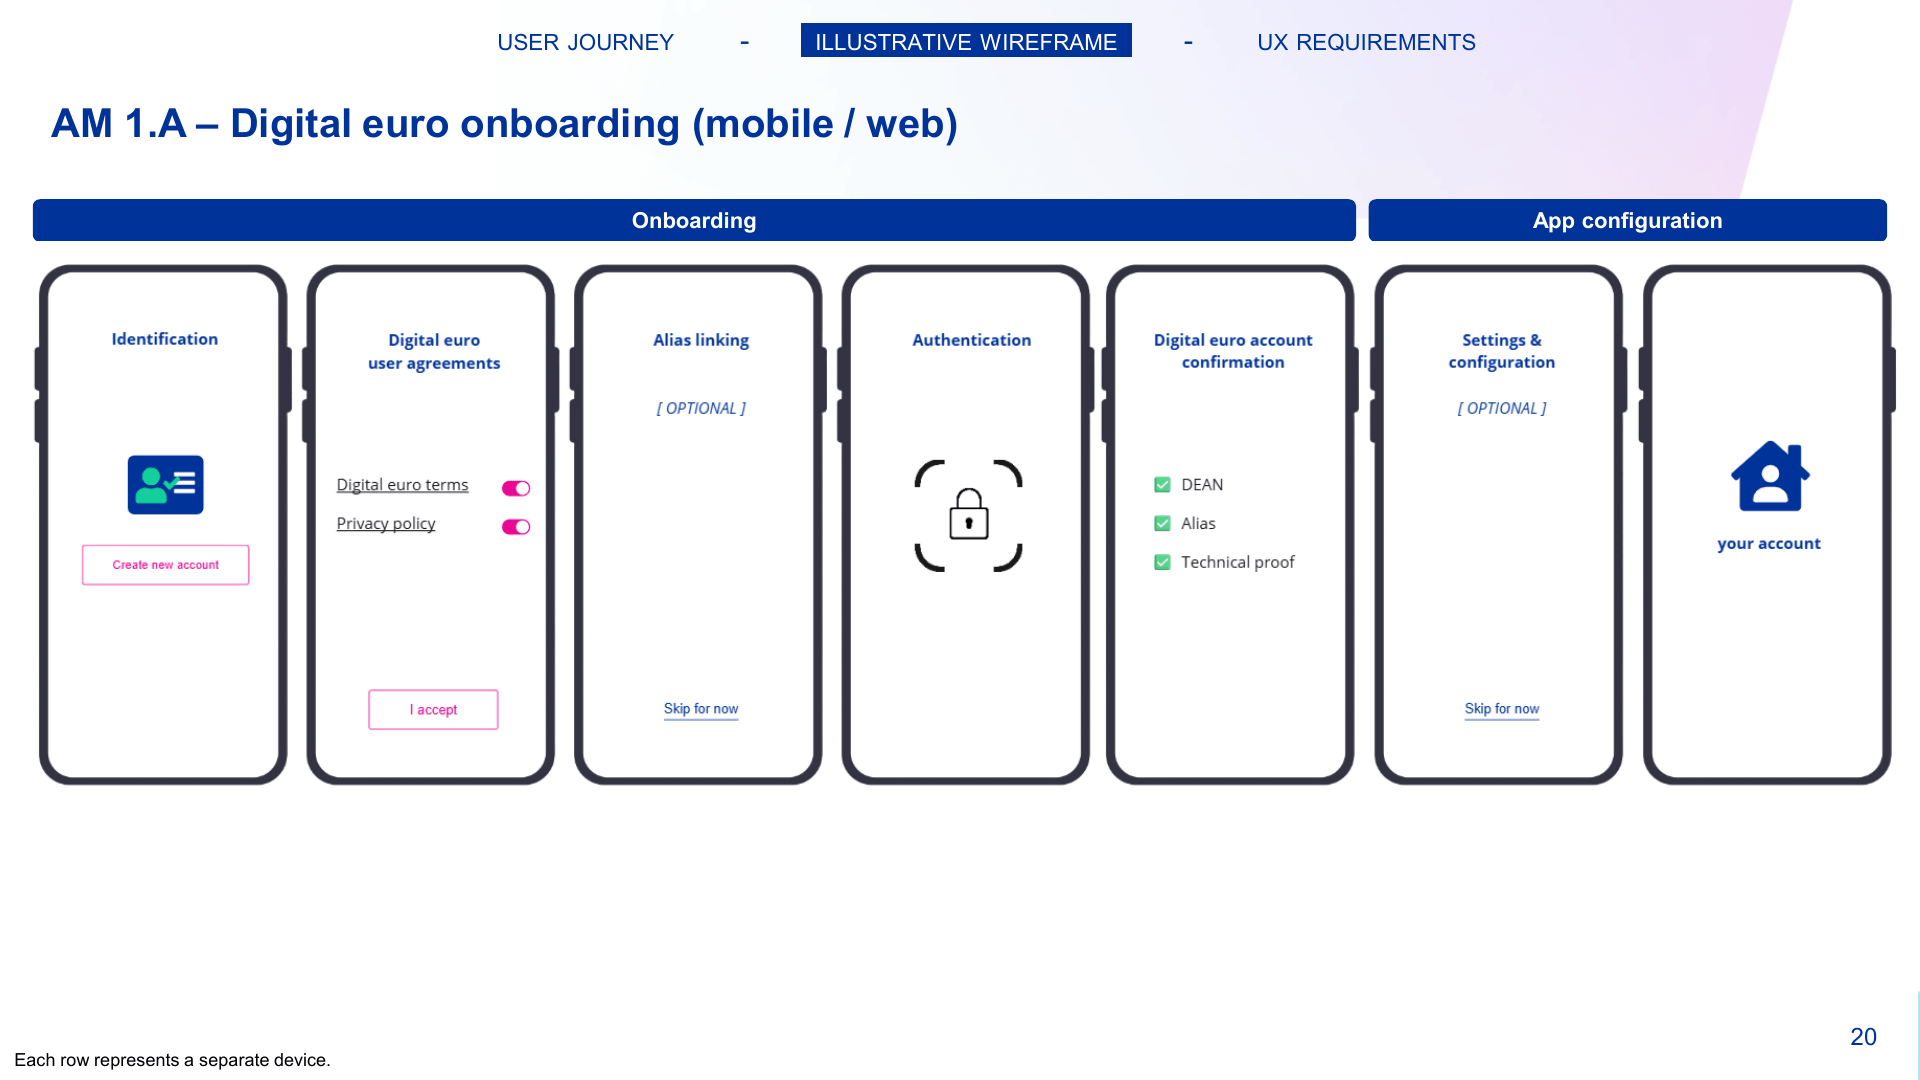
A melléklet a fizetésen túl az ügyfél teljes útját lefedi. Szerepel benne a regisztráció mobilon és bankfiókban, a szolgáltatóváltás, a számla zárolása és feloldása, valamint a digitális eurós szolgáltatás megszüntetése. A mellékletben leírt példa szerint szolgáltatóváltáskor az ügyfél magával viheti a digitális eurós számlaszámát, az ismétlődő fizetéseit, a számlaszám helyett használt azonosítóit, például a telefonszámát, és legfeljebb 13 hónapnyi tranzakciós előzményét. Megszüntetéskor a banknak el kell magyaráznia, mivel jár ez: a digitális eurós számlák megszűnnek, az ismétlődő fizetések leállnak, a telefonszámot leválasztják a számláról, a megmaradó egyenleg az ügyfél által választott számlára kerül, és ha újra használni akarja a digitális eurót, ismét regisztrálnia kell. A banknak azt is fel kell ajánlania, hogy az ügyfél szabványos formátumban elmentse az előzményeit.
A melléklet csak a hibamentes utakat írja le. A wireframe-ek az EKB megfogalmazása szerint csak illusztrációk, és több felhasználói útnál a követelmények még hiányoznak, ezeket egy későbbi változatban pótolják. Az időtúllépések és a hibakezelés szabályain a jelentés szerint még dolgoznak, és az EKB jelzi, hogy a tervezet nem használható a bevezetés alapjaként.
Egyenlő láthatóság a logóknak
A piaci visszajelzések nyomán az EKB átdolgozta a digitális euró márkaszabályait. Ahol kevés helyen több fizetési mód logója jelenik meg, a digitális eurónak ugyanakkora láthatóság jár. A júliusi jelentés szerint a logónak méretben, színben és elhelyezésben egyenrangúnak kell lennie a többi fizetési sémáéval, a sorrendnek semlegesnek, a forgó vagy lapozható listákban pedig ugyanannyiszor kell megjelennie. Az animált márkaelemekhez is készült útmutatás. A márkaszabályok fejezete a jelentés szerint még nem végleges, 2026 második felében dolgozzák ki.
A bankok appjaira vonatkozó UX-követelmények ugyanebbe az irányba mutatnak. A digitális eurót az app főoldaláról kell elérni, ugyanúgy, mint a többi fizetési szolgáltatást. A webshopok fizetési oldalán a többi fizetési móddal egyenrangúan kell megjelennie, az értesítéseken pedig jelölni kell, hogy a digitális euróhoz tartoznak.
A szabálykönyv a saját megfogalmazása szerint annyi követelményt ír elő, amennyi szükséges, de nem többet. Az EKB azt is hangsúlyozza, hogy a szolgáltatók hozzáadott értékű szolgáltatásokkal különböztethetik meg magukat. A bankok így a fizetés körüli élményben versenyezhetnek. Az számít, hogyan segítik az ügyfelet a beállításoknál, milyen értesítéseket küldenek, hogyan kezelik a hibákat, és milyen ügyfélszolgálat áll mögöttük.
Akadálymentesség az EKB saját appjában
Az EKB július 30-i közleménye szerint a digitális euró appja túlmegy az európai akadálymentességi irányelv és a hozzá tartozó EN 301 549 szabvány követelményein. Az app a WCAG, vagyis a webes tartalmak akadálymentességére vonatkozó nemzetközi irányelvek legmagasabb szintjét alkalmazza, mobilos fizetési alkalmazásokra igazítva, az érzékeléstől a kezelhetőségen át a kognitív hozzáférhetőségig. A WCAG szintjeiről és alapelveiről korábbi cikkünkben írtunk részletesen.
A közlemény szerint az app többek között javított vizuális kialakítást, teljes billentyűzetes kezelést, képernyőolvasó-támogatást, időtúllépés előtti figyelmeztetést, egyszerűsített nyelvet, hibamegelőzést és az animációk visszafogására szolgáló beállítást kap. A lista egy része a bankok appjaitól is elvárt alapkövetelmény, például a billentyűzetes kezelés és a képernyőolvasó-támogatás. Más része, például az olvasási szint vagy az animációk kikapcsolhatósága, a WCAG legmagasabb, AAA szintjéhez tartozik. Arról, mit tanulhattak a bankok az első auditokból, és arról, mit lehet ebből a munkából AI-ra bízni, szintén írtunk már.
Az app követelményeit fogyatékossággal élő felhasználókkal is tesztelik. Az EKB a spanyol ONCE Alapítvánnyal dolgozik együtt, amely a fogyatékossággal élők társadalmi befogadását segíti, a tesztekben pedig az EKB és a 19 nemzeti jegybank munkatársai is részt vesznek. Az alkalmazást a 2027-es pilotban próbálják ki, hiszen az akadálymentességi munkában a fogyatékossággal élő felhasználókkal végzett tesztelés pótolhatatlan.
Nyelv és hibaüzenetek
A szabálykönyv a bankok szövegeire is ad mércét. Az ügyfélnek szóló információ nem lehet bonyolultabb a Közös Európai Referenciakeret B2-es, felső középfokú szintjénél. Ez az a skála, amellyel Európában a nyelvtudást mérik, vagyis a szabály egy idegen nyelvet jól beszélő felhasználó szintjéhez köti a banki szövegeket. A szakzsargont kerülni kell, és minden összeg mellett fel kell tüntetni a pénznemet.
A hibaüzenetekre külön szabályok vonatkoznak. Az üzenetnek meg kell neveznie a hiba okát, például a fedezethiányt, és meg kell mondania, mit tehet az ügyfél: próbálja újra, javítsa az adatot, vagy forduljon az ügyfélszolgálathoz. Belső rendszerüzenet nem jelenhet meg, a csalással, kockázattal vagy biztonsággal kapcsolatos hibáknál pedig semleges, nem részletező nyelvet kell használni. Az opcionális ajánlások szerint az üzenet azt mondja el, mi történt, miért, és mi a következő lépés, mindezt 200 karakter alatt, hibakód nélkül.
A gombokon annak a műveletnek a nevét kell feltüntetni, amelyet elindítanak, és oda kell vezetniük, ahová a feliratuk ígéri. A digitális euróhoz kötődő fogalmakhoz helyben elérhető segítséget kell adni, például információs ikonnal. Ha egy beérkező összeg miatt az ügyfél egyenlege átlépné a személyenként tartható legnagyobb összeget, a banknak meg kell mutatnia ezt a korlátot, és el kell magyaráznia, mi lesz a következménye.
Mérce a bankok saját appjainak
A szabálykönyv minimumot ír elő, de a minimum mellé egyenértékűségi elvet is rögzít. Ha a bank saját fizetési megoldása túlteljesíti a követelményeket, a digitális eurónak legalább olyan jó felhasználói élményt kell nyújtania. Ugyanez a gondolat a részletekben is visszatér: a regisztráció, a hitelesítés vagy egy fizetési kérés megválaszolása nem állhat több lépésből, mint a bank többi fizetési módjánál, és az értesítéseknek, a nyelvi beállításoknak és az ügyfélszolgálatnak is egyenértékűnek kell lennie.
Az akadálymentességnél a mérce kettős. A bankok felületeinek az európai akadálymentességi irányelvnek kell megfelelniük, ez a szabálykönyv követelménye. Az EKB saját appja ennél magasabbra céloz, és a jegybank szerint a funkciói a piacon elérhetők közül a legfejlettebbek közé tartoznak. Az ügyfél választhat, melyik csatornán használja a digitális eurót, így a két megoldás ugyanazon a telefonon kerülhet egymás mellé.
Az irányelv 2025 júniusa óta vonatkozik a banki szolgáltatásokra, a bankok tehát nem most találkoznak ezekkel a követelményekkel. A digitális euró annyit tesz hozzá, hogy egy jegybank nyilvánosan megmutatja, mit tart jónak egy fizetési app esetében. A követelményeket az egyenértékűségi elv a bank saját megoldásaihoz köti, ezért a digitális eurót érdemes ugyanabban a design systemben kezelni, mint a bank többi fizetési funkcióját.
Menetrend és teendők
Ha a rendeletet 2026 végéig elfogadják, az EKB 2029-ben bocsáthatja ki az első digitális eurót. A jegybank becslése szerint a fejlesztés 1,3 milliárd euróba kerül, a működtetés a kibocsátástól évi nagyjából 320 millió euróba, ezt az eurorendszer, vagyis az EKB és az euróövezeti jegybankok állják. A szabálykönyv első végleges változata a rendelet elfogadása után készül el, addig több része, például a vitarendezésről szóló, még átdolgozás alatt áll.
A terv az euróövezeten kívüli országokat is érinti. A Bizottság javaslata szerint az euróövezeten kívül élők is nyithatnak digitális eurós számlát az Európai Gazdasági Térségben működő szolgáltatónál, ha ezt az EKB és az adott ország jegybankja megállapodásban rendezi. A végleges szabályokról a háromoldalú egyeztetés dönt.
A mostani tervezet alapján egy banknak már most érdemes összevetnie a saját appját az abban szereplő követelményekkel. A lépésszámok, a hibaüzenetek, a gombfeliratok és a hitelesítési módok ellenőrzéséhez nem kell megvárni a rendeletet. Az akadálymentességi felmérésnél az irányelv az alsó határ, az EKB appja a viszonyítási pont, a design systemben pedig már most helyet lehet készíteni az egyenrangú logóelhelyezésnek és az animált márkaelemeknek.
Szalai Balázs
Content Strategist
Balázs több mint 20 éve dolgozik a tartalom világában, az egyik első és legnagyobb híroldalnál szerkesztőként, majd több kiadónál és ügynökségnél a kontentmarketing-üzletág területén. Jelenleg az Ergomania content strategist-je.

ajánlott
cikkek
Tudj meg többet a témáról
Lépj velünk kapcsolatba!
Alkossunk együtt felejthetetlen dolgokat!


Kedves Ergo,

Bartók Béla út 39.
1114 Budapest
Látogatóknak
Oszd meg velünk véleményed