Arccal a kasszánál, hanggal a bankban: hol tart az eszköz nélküli fizetés?
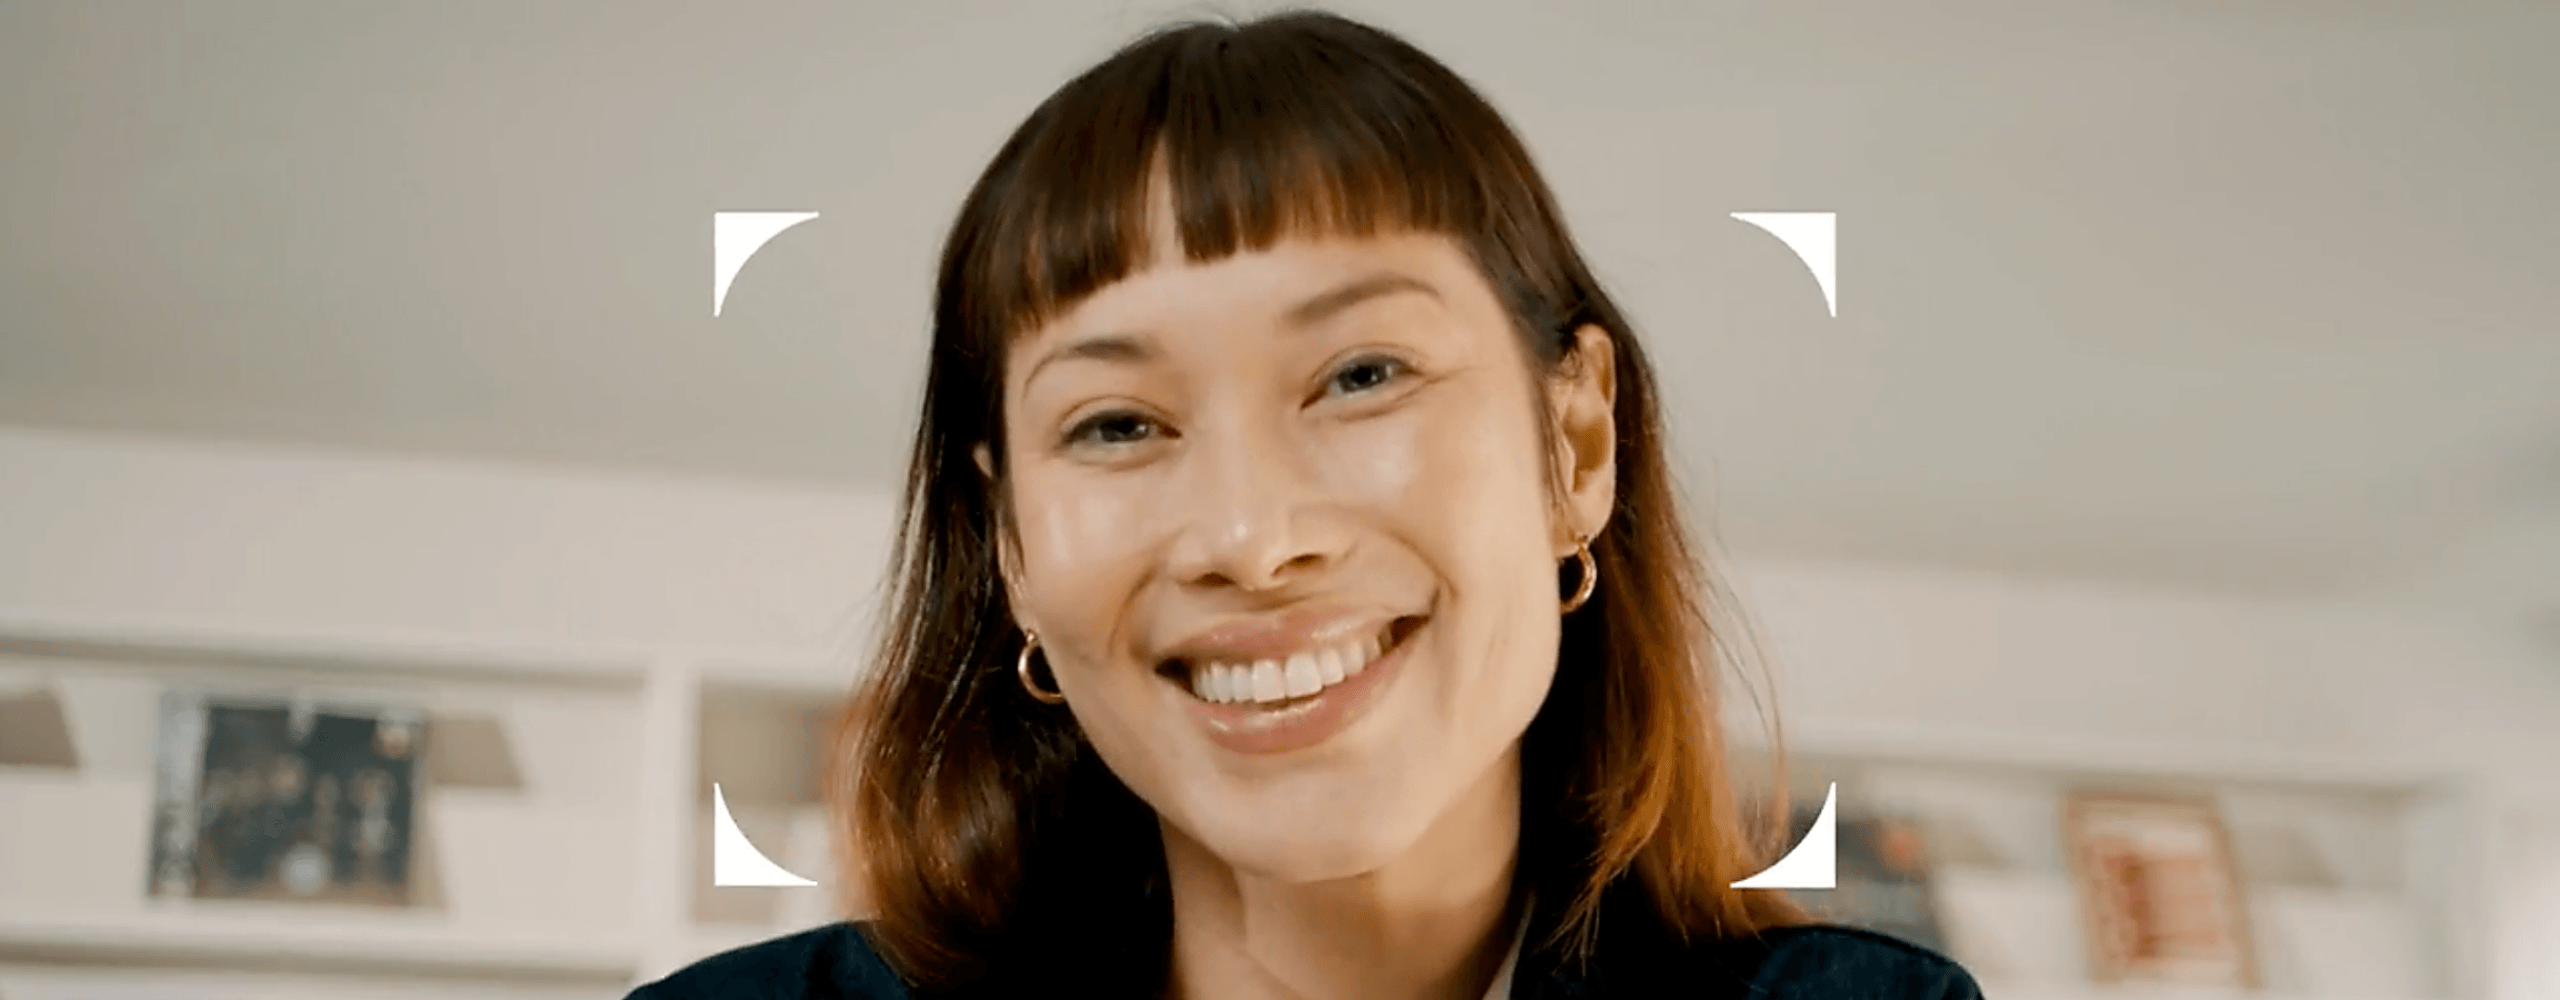
A Revolut szeptember végén próbaüzemben elindította az Egyesült Királyságban a Pay with Smile nevű szolgáltatását, amellyel a vásárlók arcfelismeréssel hagyhatják jóvá a fizetést, bankkártya és telefon nélkül. Ennek kapcsán megnézzük, hol tart ma az arc- és a hangalapú biometrikus azonosítás a kasszánál és a bankolásban, milyen üzleti és adatvédelmi kérdéseket vet fel, és milyen UX-kérdéseket kell megoldani ahhoz, hogy a felhasználók megbízzanak benne.
A Revolut a funkciót az új, vendéglátóhelyeknek szánt kasszarendszerével, a Revolut Registerrel együtt vezeti be, és a kereskedők az ilyen tranzakciók után 0 százalékos feldolgozási díjat fizetnek. Az első, háromnapos tesztet szeptember 24. és 26. között tartották a londoni Kiss the Hippo kávézólánc bloomsburyi, chelsea-i és sohói üzleteiben, ahol az arccal fizetők 1 fontért kaphattak kávét.
Az arcalapú fizetés nem új ötlet, de a Revolut megközelítése több ponton eltér a korábbi próbálkozásoktól. Érdemes azt is megnézni, hol tart a hangalapú fizetés, amely egészen másképp alakult.
Hogyan működik a Pay with Smile?
A felhasználónak a funkciót külön be kell kapcsolnia az alkalmazásban vagy az első fizetéskor a terminálnál. Ezután elég a kompatibilis terminál kamerájába néznie: a rendszer a kamera képét azzal a szelfivel veti össze, amelyet az ügyfél a számlanyitáskor, az ügyfél-azonosítás (KYC) részeként már elkészített. A fizetés ezután a Revolut Pay rendszerén keresztül teljesül.
Ebből következik a megoldás egyik fő előnye: nincs szükség új arcfelvételre sem a kereskedőnél, sem egy másik alkalmazásban, a funkciót elég a Revolut appban bekapcsolni. A korábbi arcalapú fizetési rendszereknél, például a lengyel PayEye-nál vagy az amerikai PopID-nál, a felhasználónak egy külön alkalmazásban kellett regisztrálnia az arcát, és a szolgáltatónak egyenként kellett megszereznie minden felhasználót. A Revolutnak több tízmillió ügyfele van, akiknek az arcképét már hitelesítette, így ez a lépés nála kimarad.
A cég szerint a hitelesítés végpontok közötti titkosítással, a Revolut saját rendszerén belül történik, a kereskedők pedig nem tárolnak biometrikus adatot. A rendszer azt is ellenőrzi, hogy valódi, élő ember áll-e a kamera előtt. Az arccal fizető vásárlók háromszoros RevPontot kapnak.
Miért lehet ingyenes a kereskedőnek?
A 0 százalékos díj elsőre nagyvonalú ajánlatnak tűnik, de a magyarázata egyszerű. Egy hagyományos kártyás fizetésnél a kereskedő díjat fizet, amelyen a kártyakibocsátó bank, az elfogadó bank és a kártyatársaság osztozik. Az EU-ban és az Egyesült Királyságban a lakossági kártyák bankközi díját jogszabály korlátozza: betéti kártyánál legfeljebb 0,2, hitelkártyánál legfeljebb 0,3 százalék lehet. A kereskedő teljes költsége ennél jellemzően magasabb, mert erre jön még az elfogadó bank és a kártyatársaság díja.
A Pay with Smile ezt a láncot kikerüli. Mivel a vásárló és a kereskedő is a Revolutnál vezeti a számláját, a fizetés belső, úgynevezett on-us tranzakció: a pénz a Revolut saját rendszerén belül mozog, kártyahálózat nélkül. Egy ilyen tranzakció szinte semmibe sem kerül a Revolutnak, így a díjmentesség nem jelent számára érdemi bevételkiesést.
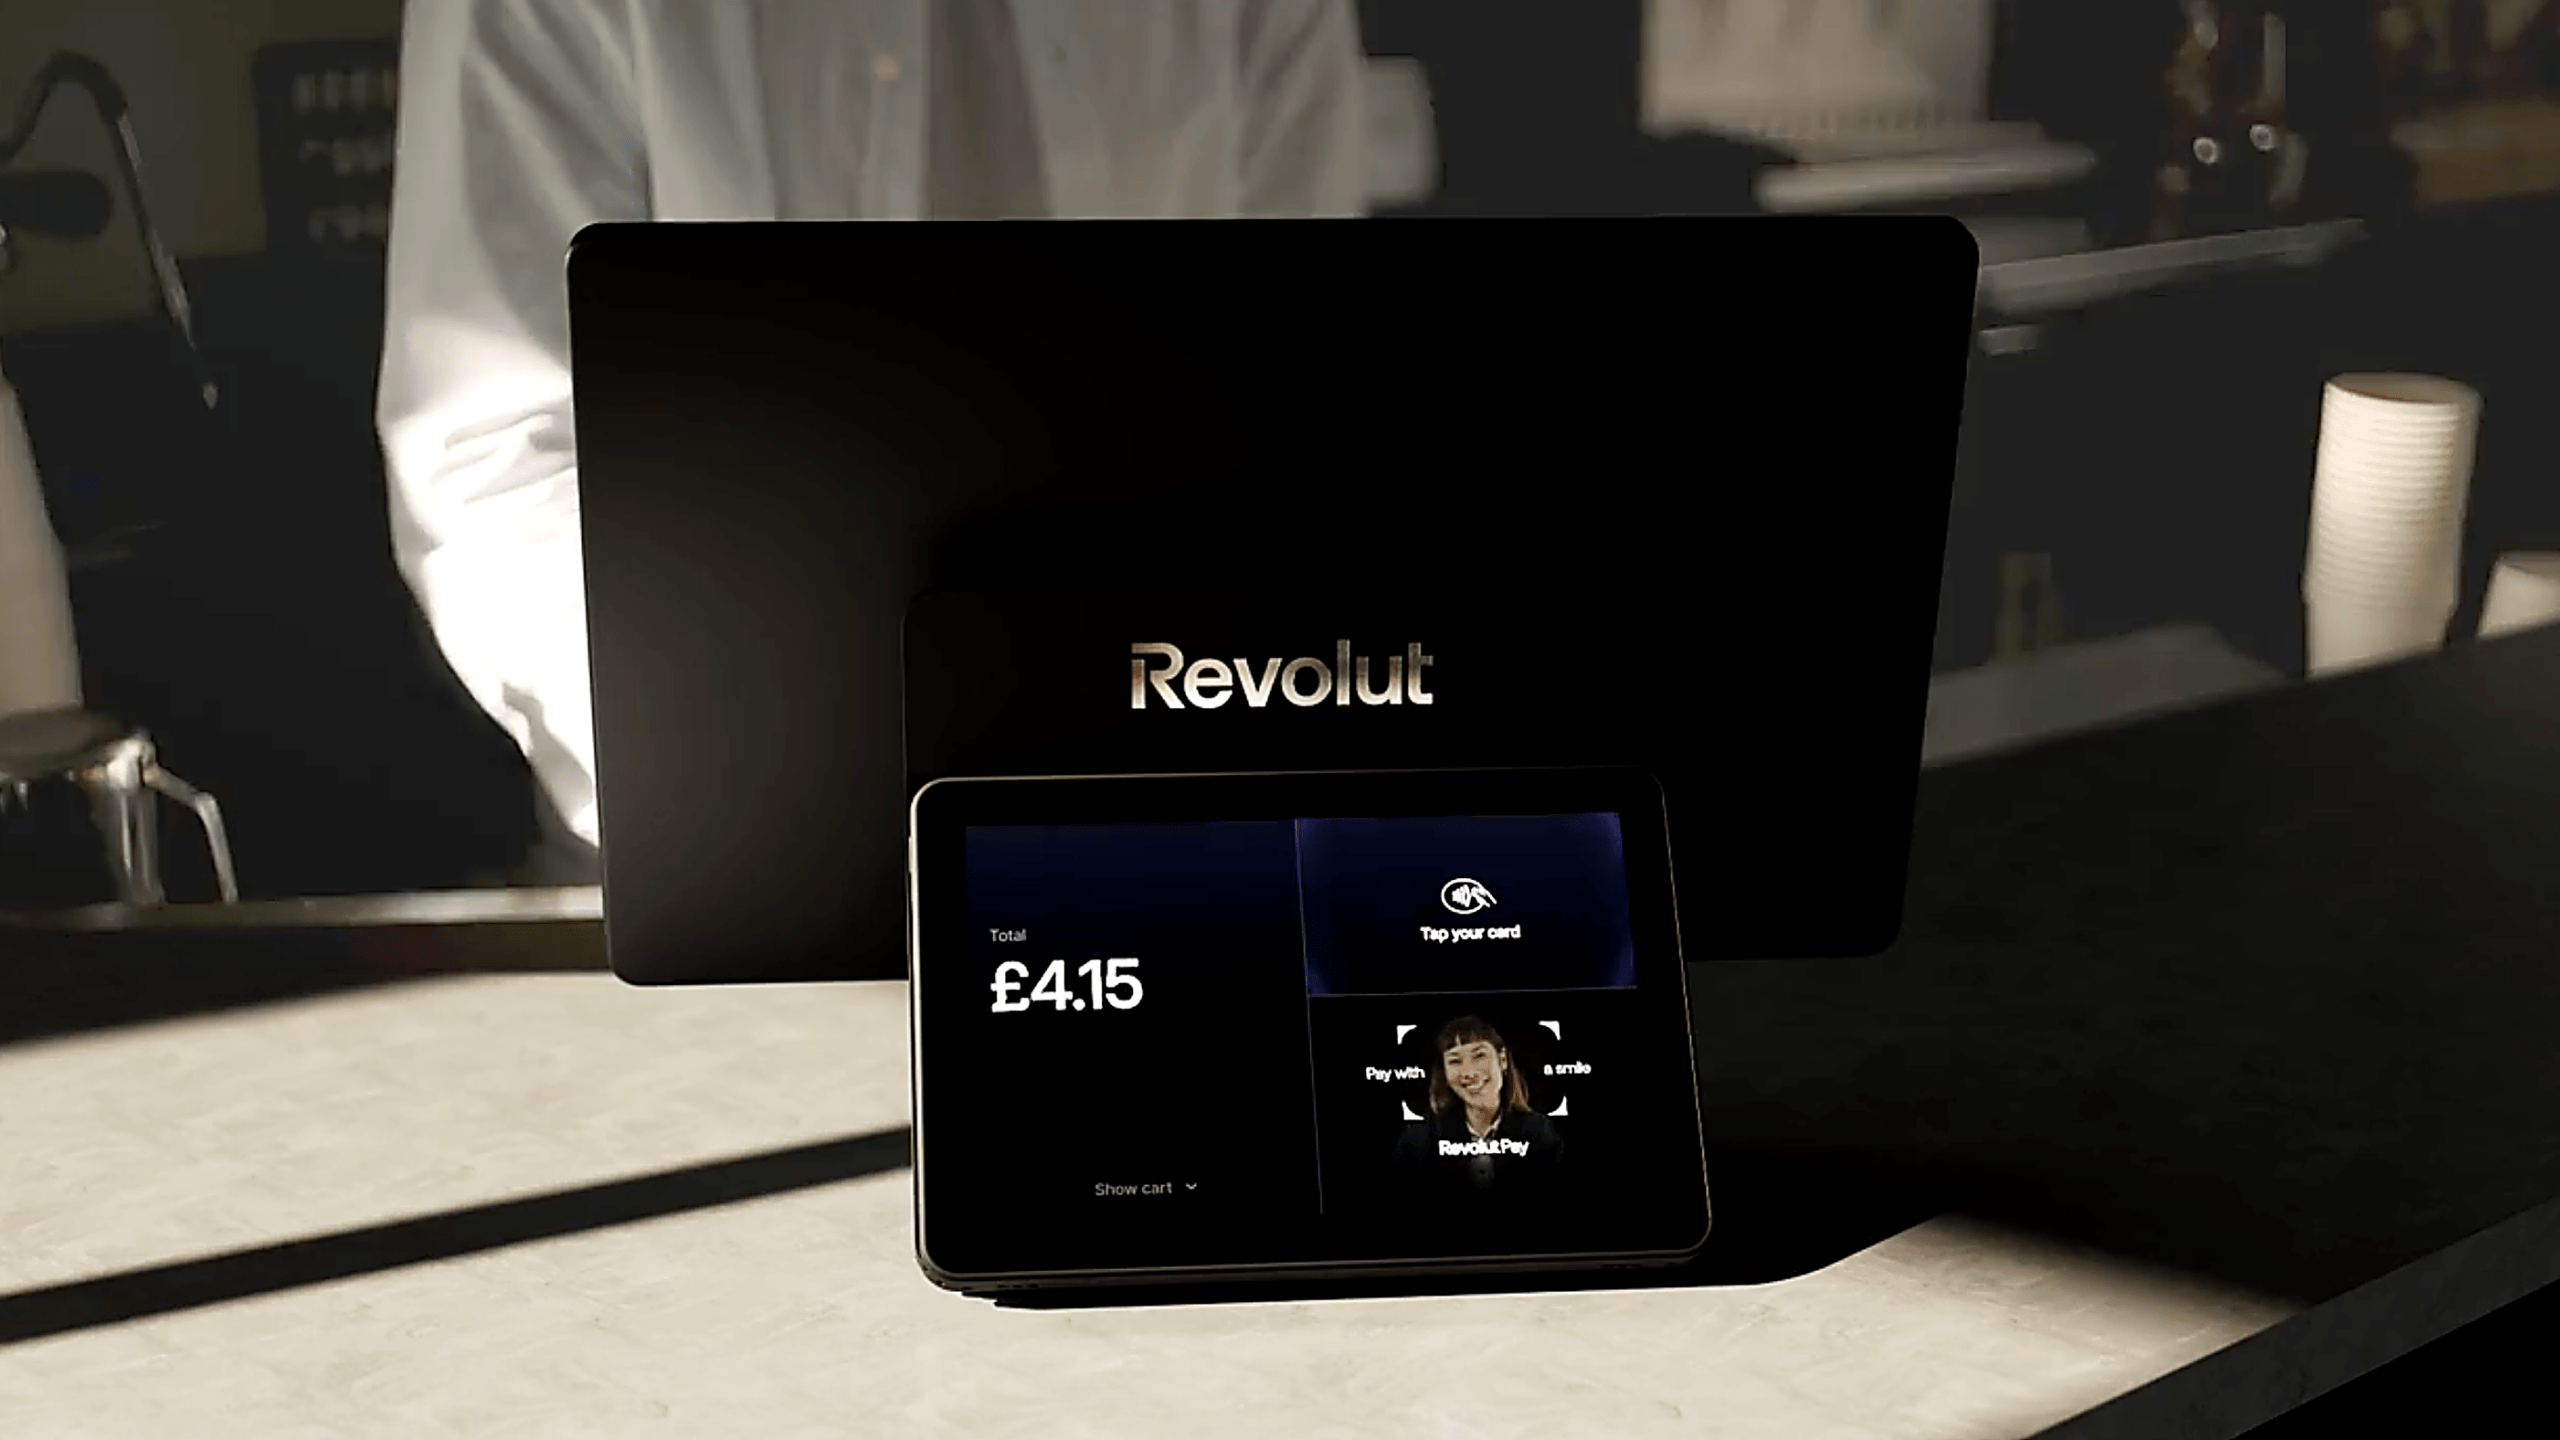
A bevétel máshonnan jön. A díjmentesség feltétele a Revolut Register használata. A kétképernyős, beépített eSIM-mel is rendelkező kasszarendszer listaára 699 font plusz áfa, az első terminált azonban az év végéig félárón kínálják. Aki ezt telepíti, valószínűleg a többi banki szolgáltatást is a Revolutnál veszi igénybe. Alex Codina, a Revolut Business Merchant Payments üzletágának vezetője szerint a cél az, hogy a gyakran több különálló rendszerből összerakott kasszamegoldásokat egységes fizetési rendszer váltsa fel.
A számláról számlára történő, úgynevezett A2A (account-to-account) fizetések egyre komolyabb versenytársai a kártyáknak, és a kártyatársaságok is lépnek: a Visa 2025 júniusában saját A2A-szolgáltatást indított az Egyesült Királyságban, egyelőre számlák és előfizetések fizetésére, a kártyásokhoz hasonló vásárlói védelemmel és reklamációkezeléssel.
Nem a Revolut az első
Az eszköz nélküli, biometrikus fizetésnek több mint két évtizedes története van, és bőven akadnak benne kudarcok. Az amerikai Pay By Touch 2002-től ujjlenyomatos fizetést kínált, csúcsidőszakában több száz élelmiszerboltban, a cég azonban csődvédelembe került, és 2008-ban leállította a szolgáltatást.
Az arcalapú fizetés Kínában terjedt el először tömegesen. Az Alipay 2017-ben egy hangcsoui KFC-étteremben mutatta be Smile to Pay nevű szolgáltatását, ahol a vásárlók az önkiszolgáló pultnál az arcuk beolvasásával és a telefonszámuk megadásával fizethettek. A technológia azóta Kínában sok helyen elterjedt. Kínában ugyanakkor az állami és a kereskedelmi digitális azonosítás szorosan összefonódik, így a helyzet nem vethető össze az európaival.
Nyugaton a nagy kártyatársaságok inkább szabványokkal kísérleteznek. A Mastercard 2022-ben indította Biometric Checkout programját: nem saját hardvert kínál, hanem közös szabályokat ad a biometrikus pénztári megoldásokhoz, amelyeket a résztvevő bankoknak, kereskedőknek és technológiai cégeknek be kell tartaniuk. A program egyik partnere kelet-közép-európai cég: a wrocławi PayEye írisz- és arcfelismerést kombinál, és 2024 júniusában a Mastercarddal közösen indított tesztet a lengyel Empik öt üzletében. Ez volt a program első európai próbája.
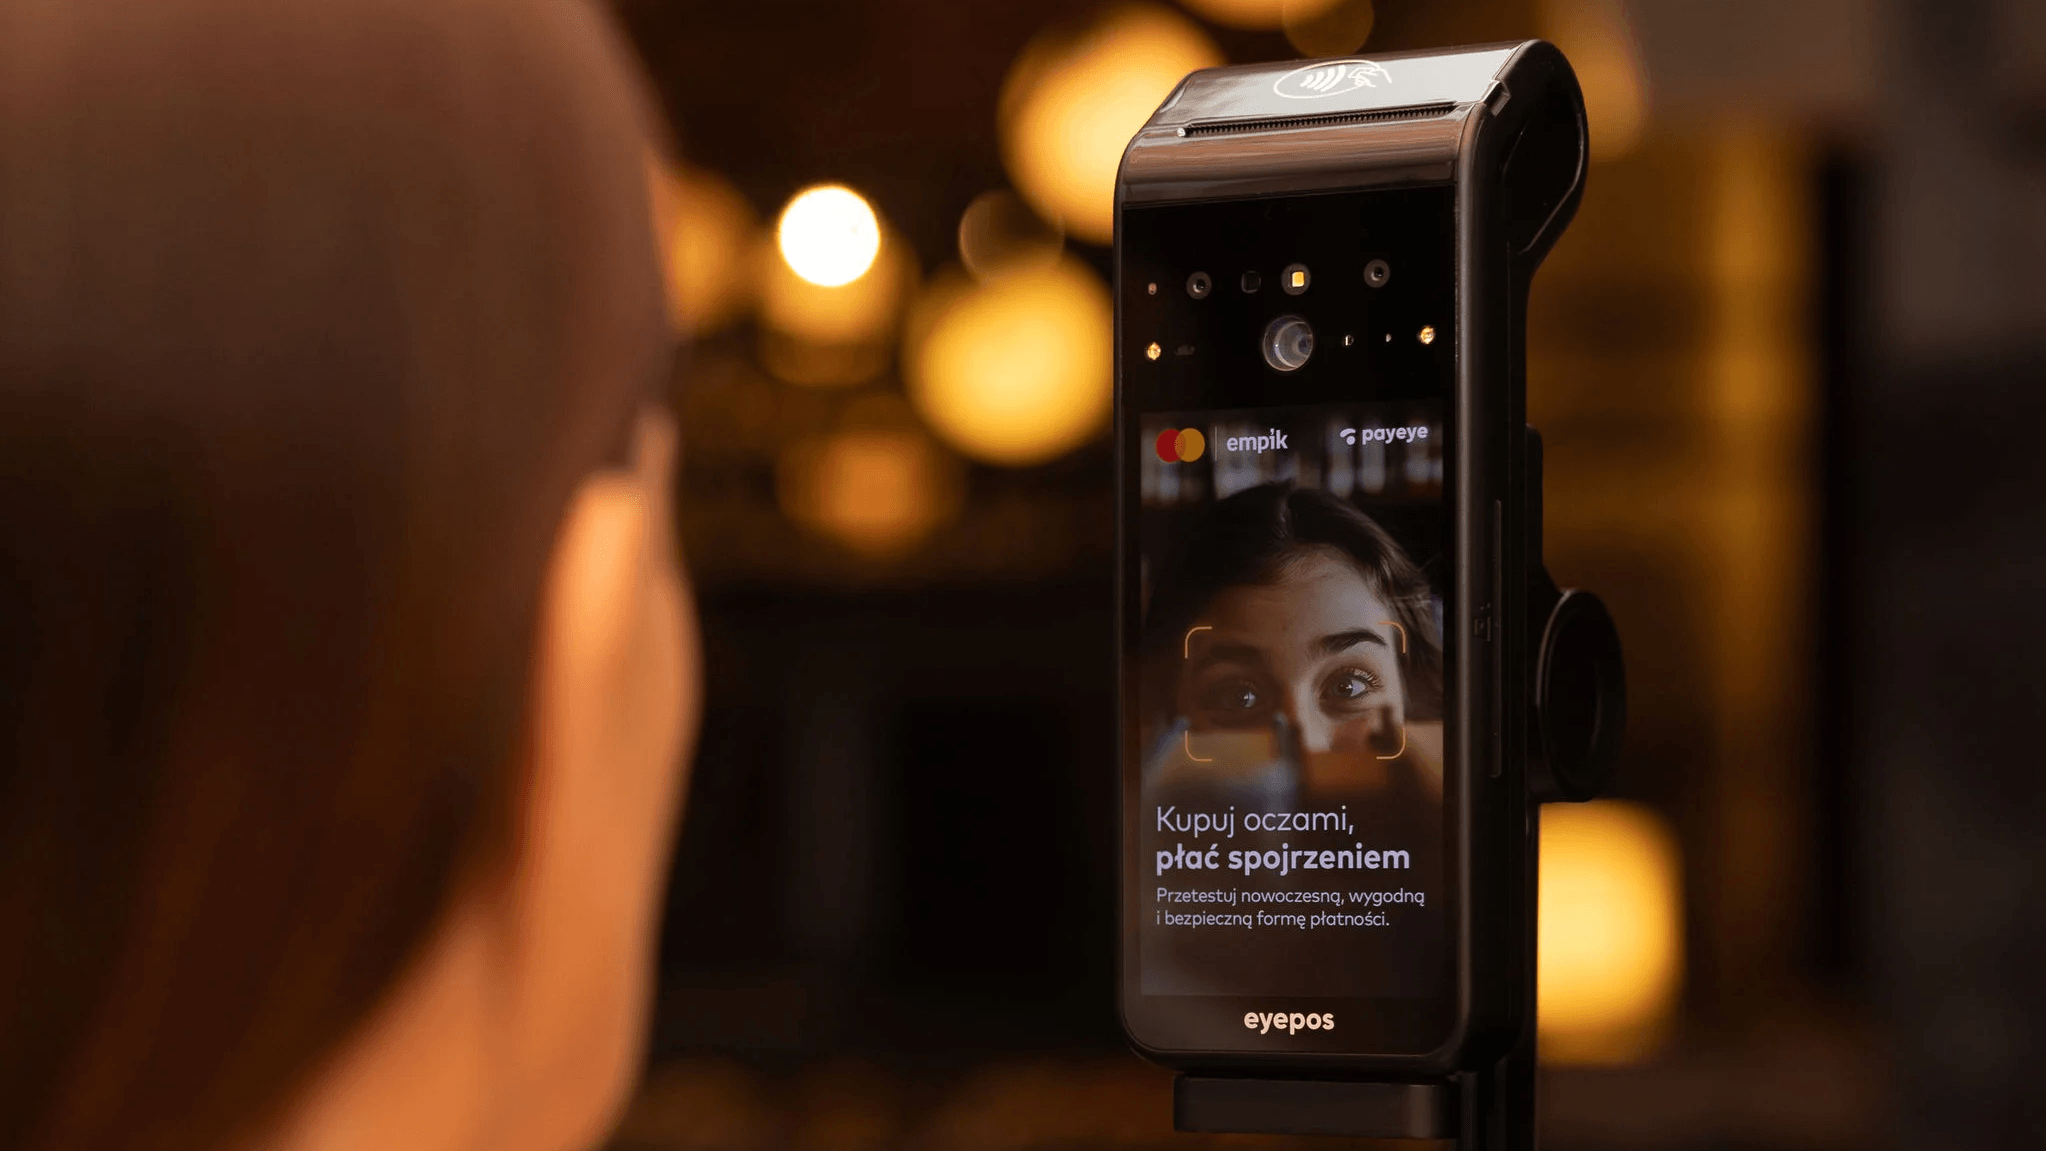
Ezek a rendszerek azonban ugyanazzal a gonddal küzdenek: a felhasználókat egyenként kell rávenni a biometrikus regisztrációra, a kereskedőket pedig a speciális terminálok beszerzésére. A Revolutnak az első gonddal nem kell megküzdenie, mert az ügyfelei már megvannak. A kereskedőket viszont neki is meg kell győznie, hogy a Registert válasszák, ebben segíthet a díjmentesség és a félárú terminál.
Az arc nem cserélhető
A bevezetés az adatvédelmi szervezetek kritikáját is kiváltotta. A brit Big Brother Watch arra figyelmeztetett, hogy egy útlevelet le lehet cserélni, az arcunkat viszont nem, a kiszivárgott arcadatokkal pedig személyazonosság-ellenőrzéseket lehet kijátszani és deepfake-eket készíteni. A szervezet arra is emlékeztetett, hogy a Revolut szeptemberben néhány ügyfele adatait, köztük arcadatokat, egy csalónak adta ki. A Pay with Smile adatvédelmi tájékoztatója szerint a pénztárnál készült fotóból létrehozott arcadatot a Revolut az azonosítás után azonnal törli, magát a fotót viszont csalásmegelőzés és a reklamációk kivizsgálása céljából megőrzi. Erre a cég általános adatmegőrzési szabályai vonatkoznak, amelyek szerint az Egyesült Királyságban az adatokat általában legfeljebb hét évig tartják meg az ügyfélkapcsolat megszűnése után.
Az Egyesült Királyságban a biometrikus adat, ha személyazonosításra használják, különleges kategóriájú személyes adatnak számít. Üzleti célú kezeléséhez jellemzően kifejezett hozzájárulás kell, és az adatvédelmi hatóság (ICO) iránymutatása szerint a hozzájárulás csak akkor önkéntes, ha a vásárló hátrány nélkül választhat más, nem biometrikus fizetési módot.
Ha a Revolut az EU-ban is bevezetné a szolgáltatást, a mesterségesintelligencia-rendeletnek (AI Act) is meg kellene felelnie. A rendelet a távoli biometrikus azonosítást magas kockázatúnak minősíti, a biometrikus ellenőrzést viszont, amely csak azt erősíti meg, hogy valaki az, akinek mondja magát, nem. A Pay with Smile technikailag azonosítás: a terminál nem tudja, ki áll előtte, a rendszer a vásárló arcát a funkciót bekapcsolt ügyfelek között keresi meg. Távolinak azonban aligha tekinthető, mert a vásárló maga választja ezt a fizetési módot, és aktívan részt vesz benne.
A hang: parancs vagy azonosító?
Az arc mellett a hang is lehetővé teheti, hogy kártya és telefon elővétele nélkül fizessünk. A hangalapú fizetésnél azonban két különböző dolgot szokás összemosni. Az egyik esetben a hang parancs: a felhasználó kimondja, mit szeretne, a rendszer pedig az eszközhöz rendelt fiókot és a szokásos hitelesítést használja. A másik esetben a hang azonosító: a hangbiometria a hang egyedi jellemzőiből, például a hangszálak rezgéséből, a szájüreg formájából és a beszédtempóból hanglenyomatot készít, és ennek alapján azonosítja a beszélőt.
A pénztárnál a hangalapú fizetés eddig nem terjedt el, és ennek kézenfekvő okai vannak: fizetési utasítást sorban állva, mások füle hallatára kimondani nem kényelmes, a zaj pedig a gépi hangfelismerést is megnehezíti.
A hangbiometria viszont máshol, a telefonos ügyfélszolgálatokon bevált. A HSBC brit bankjának Voice ID rendszere a bank 2021-es közlése szerint egyetlen év alatt csaknem 249 millió font értékű csalási kísérletet akadályozott meg. Előnye, hogy az ügyfélnek nem kell jelszavakat vagy biztonsági kérdésekre adott válaszokat megjegyeznie: elég kimondania egy rövid mondatot, a rendszer pedig a hangja alapján azonosítja.
A gyenge pontjai is régóta ismertek. 2017-ben a BBC egyik riporterének ikertestvére a riporter hangját utánozva, a nyolcadik próbálkozásra be tudott lépni a riporter HSBC-fiókjába. Ennél jóval nagyobb gondot jelent ma az AI-jal készült hanghamisítás. Néhány másodpercnyi nyilvános felvételből, például egy közösségi médiás videóból élethű hangmásolat készíthető. Az ASVspoof nevű nemzetközi kutatói verseny évek óta azt méri, mennyire szűrik ki a hangalapú azonosító rendszerek a gépi úton előállított vagy átalakított beszédet. Sam Altman, az OpenAI vezérigazgatója 2025 júliusában, az amerikai jegybank egyik konferenciáján arra figyelmeztette a pénzintézeteket, hogy a mesterséges intelligencia már teljesen legyőzte a hanglenyomat-alapú azonosítást.
A szakmai álláspont ma az, hogy a hangbiometria önmagában nem elég a nagy kockázatú pénzügyi műveletekhez: csak más azonosítási módokkal és a felhasználó szokásainak elemzésével együtt használható biztonságosan.
A hang mint kezelőfelület
A hangalapú pénzügyi szolgáltatásoknak ettől még van jövőjük, csak a hang szerepe változik. A hangot egyre inkább a szolgáltatások kezelésére használják, azonosításra kevésbé. A bankok digitális asszisztensei hangon és írásban is fogadják a kéréseket, és a mesterséges intelligenciára épülő rendszerek egyre összetettebb ügyeket intéznek el. A tranzakciót viszont jellemzően máshol, például a mobilalkalmazásban kell jóváhagyni, a jól felépített megoldásokban ugyanis a nyelvi modell csak a szándékot értelmezi, a végrehajtás egy előre auditált, zárt rendszerben marad. Hazai példa erre a K&H Bank Kate nevű digitális asszisztense, amely írásban és hangon is fogad utasításokat: utalásnál elég megmondani, kinek és mennyit küldenénk, a megbízást pedig az ügyfél hagyja jóvá.
A hang ott igazán hasznos, ahol a képernyőt nem lehet vagy nehéz kézzel kezelni: vezetés közben, vagy látássérült és mozgáskorlátozott felhasználóknak.
Az akadálymentesség az arcalapú fizetésnél is fontos kérdés, csak ott a kamera jelenthet akadályt. A terminál kamerája rögzített magasságban van, ami a kerekesszékes vásárlóknak okozhat nehézséget, az arcot részben eltakaró ruházat vagy egy arcsérülés pedig ronthatja a felismerést. Nemzetközi mérések szerint az arcfelismerő algoritmusok pontossága kortól, nemtől és bőrszíntől függően is eltérhet. A többi fizetési módra ezért nemcsak a jogszabályok miatt van szükség, hanem azért is, hogy a szolgáltatást mindenki használhassa.
Hol kell a felhasználónak döntenie?
Az eszköz nélküli fizetés legfőbb ígérete a gyorsaság, a felhasználónak azonban bizonyos pontokon ekkor is tudatosan döntenie kell. A UX-kérdés az, hol legyenek ezek a pontok, és hol lehet a folyamatot a rendszerre bízni.
Az arcalapú fizetésnél az első ilyen pont a szándék. Egy pillantás önmagában még nem jelenti azt, hogy valaki fizetni akar. A Revolutnál ezért a vásárló előbb megérinti a terminál képernyőjén a Pay with Smile gombot, és csak utána néz a kamerába. A PayEye a Mastercard közleménye szerint úgy kalibrálja a termináljait, hogy egy véletlen odanézés ne indítson fizetést.
A második pont a hozzájárulás. A Revolut kétszer kér engedélyt: egyszer az alkalmazásban, a funkció bekapcsolásakor, egyszer pedig a kasszánál. A funkciót a felhasználó felfüggesztheti vagy teljesen visszavonhatja, és a kettő mást jelent. Felfüggesztéskor az arcadat megmarad, visszavonáskor a cég törli, és a szolgáltatáshoz újra regisztrálni kell. Ezt a különbséget a felületnek érthetően kell közölnie, különben a felhasználó azt hiheti, hogy törölte az adatait, pedig csak szüneteltette a szolgáltatást.
A harmadik pont a kényelem és a biztonság egyensúlya. A Revolut egy négyjegyű, az alkalmazás kódjától eltérő Pay with Smile-kód beállítását is javasolja, amely a cég szerint gyorsítja a fizetést. A kód nem kötelező, vagyis a felhasználó maga dönti el, vállal-e egy plusz lépést a regisztrációnál a gyorsabb fizetésért.
A negyedik a hibák kezelése. Ha a felismerés nem sikerül, a vásárló nem akad el a kasszánál: a Register azonnal kártyás, telefonos vagy Revolut Pay-es fizetést kínál neki. Ha pedig úgy érzi, hogy a rendszer tévesen utasította el, az alkalmazás chatjén keresztül emberi felülvizsgálatot kérhet.
A hangalapú felületeknek más kérdésekre kell választ adniuk, és a legfontosabb közülük az, hogy mi hangozhat el hangosan. Kate például személyes adatot nem mond ki, csak a képernyőn mutatja meg, és erre szóban figyelmezteti a felhasználót. Szóban csak akkor válaszol, ha hozzá is hangon szólnak, egyébként írásban kommunikál. Egyszerre egy kérést kezel, és ha a mondat túl hosszú vagy összetett, rövidebb megfogalmazást kér. Utalás előtt összefoglalót mutat, amelyet a felhasználó ellenőrizhet és módosíthat. A beszélgetésekből csak a szöveges leiratot őrzik meg, a hangfelvételt nem.
Mi jöhet az EU-ban?
A Pay with Smile egyelőre csak az Egyesült Királyságban érhető el, és a Revolut nem jelezte, mikor vezetné be más országokban. Az uniós piacon azonban kivételesen jó helyzetből indulna: ügyfelei jelentős része az EU-ban él, és a számlanyitáskori szelfijük már megvan. Ha a Register az EU-ban is megjelenik, ezek az ügyfelek külön regisztráció nélkül fizethetnének arccal.
Az uniós szabályozás részben ebbe az irányba mutat. Az új pénzforgalmi rendeletről (PSR) 2025 novemberében született politikai megállapodás, és a rendelet előírja majd, hogy a szolgáltatók olyan erős ügyfél-hitelesítési módot is kínáljanak, amely nem függ az okostelefontól. Ez a telefon nélküli megoldásoknak is kedvezhet. A GDPR hozzájárulási szabályai és az AI Act előírásai ugyanakkor szigorú feltételeket szabnak.
A Revolut lépése azt mutatja, hogy a fizetés egyre kevésbé kötődik fizikai eszközhöz, legyen az kártya vagy telefon. A kasszánál már nemcsak a fizetési módok versenyeznek: a szolgáltatók azért küzdenek, hogy a kereskedőt és a vásárlót is magukhoz kössék. A vásárlóknak pedig azt kell eldönteniük, melyik szolgáltatóra bízzák a biometrikus adataikat.
Szalai Balázs
Content Strategist
Balázs több mint 20 éve dolgozik a tartalom világában, az egyik első és legnagyobb híroldalnál szerkesztőként, majd több kiadónál és ügynökségnél a kontentmarketing-üzletág területén. Jelenleg az Ergomania content strategist-je.

ajánlott
cikkek
Tudj meg többet a témáról
Lépj velünk kapcsolatba!
Alkossunk együtt felejthetetlen dolgokat!


Kedves Ergo,

Bartók Béla út 39.
1114 Budapest
Látogatóknak
Oszd meg velünk véleményed